Статья 346.37 НК РФ. Особенности определения налоговой базы, исчисления и уплаты налога на добычу полезных ископаемых при выполнении соглашений
1. Положения настоящей статьи применяются при выполнении соглашений, которые предусматривают условия раздела произведенной продукции в соответствии с пунктом 1 статьи 8 Федерального закона «О соглашениях о разделе продукции».
2. Налогоплательщики определяют сумму налога на добычу полезных ископаемых, подлежащую уплате, в соответствии с главой 26 настоящего Кодекса с учетом особенностей, установленных настоящей статьей.
3. Налоговая база при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений определяется как количество добытых полезных ископаемых в натуральном выражении в соответствии со статьей 339 настоящего Кодекса.
4. Налоговая база определяется отдельно по каждому соглашению.
5. Налоговая ставка при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений составляет 340 рублей за одну тонну. При этом указанная налоговая ставка применяется с коэффициентом, характеризующим динамику мировых цен на нефть, — Кц.
Данный коэффициент ежемесячно определяется налогоплательщиком самостоятельно по формуле:
Кц = (Ц —  x Р / 252,
где Ц — средний за налоговый период уровень цен нефти сырой марки «Юралс» в долларах США за один баррель;
Р — среднее значение за налоговый период курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации.
Среднее значение за налоговый период курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, определяется налогоплательщиком самостоятельно как среднеарифметическое значение курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, за все дни в соответствующем налоговом периоде.
Средний за налоговый период уровень цен нефти сырой марки «Юралс» определяется как сумма средних арифметических цен покупки и продажи на мировых рынках нефтяного сырья (средиземноморском и роттердамском) за все календарные дни торгов, деленная на количество дней торгов в соответствующем налоговом периоде.
Средние за истекший месяц уровни цен нефти сырой марки «Юралс» на мировых рынках нефтяного сырья (средиземноморском и роттердамском) ежемесячно в срок не позднее 15-го числа следующего месяца доводятся через официальные источники информации в порядке, установленном Правительством Российской Федерации.
При отсутствии указанной информации в официальных источниках информации средний за истекший налоговый период уровень цен нефти сырой марки «Юралс» на мировых рынках нефтяного сырья (средиземноморском и роттердамском) определяется налогоплательщиком самостоятельно.
Рассчитанный в порядке, определенном настоящей статьей, коэффициент (Кц) округляется до четвертого знака в соответствии с действующим порядком округления.
Сумма налога на добычу полезных ископаемых при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений исчисляется как произведение соответствующей налоговой ставки, исчисленной с учетом коэффициента (Кц), и величины налоговой базы, определяемой в соответствии с настоящей статьей.
6. При выполнении соглашений налоговые ставки, установленные статьей 342 настоящего Кодекса, при добыче полезных ископаемых, за исключением нефти и газового конденсата, применяются с коэффициентом 0,5.
7. Налоговая ставка, установленная пунктом 5 настоящей статьи, применяется при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений с коэффициентом 0,5 до достижения предельного уровня коммерческой добычи нефти и газового конденсата, который может быть установлен соглашением.
В случае, если соглашением установлен предельный уровень коммерческой добычи нефти и газового конденсата, при достижении такого предельного уровня налоговая ставка применяется с коэффициентом 1, который не изменяется в течение всего срока действия соглашения.
Комментарии к ст. 346.37 НК РФ
Пункт 1 комментируемой статьи устанавливает сферу действия положений статьи, определяя ее как выполнение СРП. Фактически данный пункт дублирует правило, установленное в пункте 8 статьи 346.35 НК РФ, которым налог на добычу полезных ископаемых исключен из перечня налогов, которые уплачиваются при «прямом» разделе продукции.
Пункт 2 предусматривает место правовых норм статьи 346.37 при уплате налога на добычу полезных ископаемых, отводя им дополняющую роль при использовании правил главы 26 НК РФ.
Пункт 3 устанавливает налоговую базу при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений. Согласно пункту 1 статьи 53 НК РФ налоговая база представляет собой стоимостную, физическую или иную характеристики объекта налогообложения. Налоговая ставка представляет собой величину налоговых начислений на единицу измерения налоговой базы.
Налоговой базой для целей пункта 3 статьи 346.37 НК РФ установлено как количество добытых полезных ископаемых в натуральном выражении. При этом пунктом 1 статьи 339 НК РФ установлено, что количество добытого полезного ископаемого определяется налогоплательщиком самостоятельно. В зависимости от добытого полезного ископаемого его количество определяется в единицах массы или объема.
Учитывая важность точного исчисления налоговой базы, установленной в натуральном выражении, законодатель предусмотрел два варианта ее подсчета. «Прямой» подсчет, т.е. с использованием измерительных средств и устройств, обладает приоритетом перед «косвенным», т.е. расчетно, по данным о содержании добытого полезного ископаемого в извлекаемом из недр (отходов, потерь) минеральном сырье.
Особенности каждого метода раскрываются в пунктах 3 — 10 статьи 339 НК РФ.
Количество нефти определяется в соответствии с Постановлением Правительства РФ от 16.05.2014 N 451 «Об утверждении Правил учета нефти».
Пунктом 4 установлено правило об определении налоговой базы отдельно по каждому соглашению.
Пункт 5 устанавливает налоговую ставку при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений. При этом законодатель установил формулу, по которой надлежит высчитывать коэффициент, на который изменяется налоговая ставка.
Кц = (Ц — x Р / 252,
где Ц — средний за налоговый период уровень цен нефти сырой марки «Юралс» в долларах США за один баррель, 1 баррель
= 0,1373 тонны нефти, или 7,28 барр./т.
Р — среднее значение за налоговый период курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации. Налоговый период равен месяцу.
Организация добывает нефть в рамках СРП. В мае 2014 г. было добыто 100 т нефти. Средний за налоговый период уровень цен нефти сорта «Юралс» в долларах США составил 107,71 за баррель, среднее значение за налоговый период курса доллара США к рублю, устанавливаемого Банком России, — 34,93 руб./долл. США. Организация не достигла предельного уровня коммерческой добычи нефти, установленного в соглашении.
Согласно п. 3 ст. 346.37 НК РФ налоговая база при добыче нефти определяется как количество добытых полезных ископаемых в натуральном выражении. Соответственно, налоговую базу будут составлять 100 т нефти. Согласно п. 5 ст. 346.37 НК РФ налоговая ставка — 340 руб. за тонну. Эта ставка применяется с коэффициентом Кц, который равняется: 13,8212 руб. Расчет:
(107,71 — x 34,9308 / 252 = 13,8212.
Также учитывается, что добывается нефть и применяется коэффициент 0,5.
Сумма налога равна: 340 руб. x 100 т x 13,8212 x 0,5 = 23 496,04 руб. за июнь. Налоговый период по НДПИ равняется одному месяцу.
Среднее значение за налоговый период курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, определяется налогоплательщиком самостоятельно как среднеарифметическое значение курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, за все дни в соответствующем налоговом периоде.
Данное полномочие Центрального банка установлено статьей 53 Федерального закона от 10.07.2002 N 86-ФЗ «О Центральном банке Российской Федерации (Банке России)».
В Положении об установлении и опубликовании Центральным банком Российской Федерации официальных курсов иностранных валют по отношению к рублю от 18.04.2006 N 286-П (далее — Положение), утвержденном Банком России, закреплено, что Банк России устанавливает официальные курсы иностранных валют по отношению к рублю ежедневно (по рабочим дням) или ежемесячно без обязательства Банка России покупать или продавать указанные валюты по установленному курсу.
Перечни иностранных валют, официальные курсы которых по отношению к рублю устанавливаются Банком России, публикуются в «Вестнике Банка России» и в представительстве Банка России в сети Интернет (www.cbr.ru).
Официальный курс доллара США по отношению к рублю рассчитывается и устанавливается Банком России на основе котировок межбанковского внутреннего валютного рынка по операциям «доллар США — рубль» в соответствии с методикой определения официальных курсов иностранных валют по отношению к рублю, утвержденной распоряжением Банка России.
Официальный курс СДР (специальных прав заимствования) по отношению к рублю рассчитывается и устанавливается Банком России на основе официального курса доллара США по отношению к рублю, определенного в соответствии с пунктом 3 Положения, и последнего значения курса СДР к доллару США, установленного Международным валютным фондом.
Официальные курсы иностранных валют по отношению к рублю устанавливаются приказом Банка России, который вступает в силу в указанный в нем срок, и действуют до вступления в силу следующего приказа Банка России об официальных курсах иностранных валют.
Информация об официальных курсах иностранных валют по отношению к рублю размещается в день их установления в представительстве Банка России в сети Интернет (www.cbr.ru) и публикуется в очередном номере «Вестника Банка России».
Распоряжением Правительства РФ от 19.08.2002 N 1118-р «О порядке опубликования средних за истекший месяц уровней цен сорта нефти «Юралс» установлено, что Минэкономразвития России определено уполномоченным органом по доведению через официальные источники информации средней за истекший месяц цены на нефть сорта «Юралс», определяемой как сумма средних арифметических цены покупки и цены продажи на мировых рынках нефтяного сырья (средиземноморском и роттердамском) за все дни торгов в истекшем месяце, деленная на количество таких дней.
В то же время ФНС может публиковать письма, содержащие данные, необходимые для расчета вышеуказанных коэффициентов.
На основании данных, содержащихся в письме ФНС от 21 мая 2014 г. N ГД-4-3/9873 «О данных, необходимых для исчисления НДПИ в отношении нефти, за апрель 2014 года», налогоплательщик может рассчитать корректирующие коэффициенты. Так, средний уровень цен нефти сорта «Юралс» на средиземноморском и роттердамском рынках нефтяного сырья — 106,70 долл. США за баррель.
Среднее значение курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, за все дни налогового периода — 35,6625.
Значение коэффициента Кц — 12,5297.
Пункт 6 устанавливает коэффициент для налоговой ставки для целей исчисления налога на добычу полезных ископаемых равным 0,5. Данный коэффициент не действует при добыче нефти и газового конденсата, так как для них действует налоговая ставка, установленная в пункте 5 комментируемой статьи.
Пункт 6 комментируемой статьи устанавливает пониженную ставку для иных полезных ископаемых, которая рассчитывается исходя из данных статьи 342 НК РФ.
Согласно п. 2 ст. 342 гл. 26 НК РФ при добыче горнорудного неметаллического сырья налогообложение производится по налоговой ставке 6,0%.
Пунктом 6 ст. 346.37 НК РФ предусмотрено, что при выполнении соглашений налоговые ставки, установленные ст. 342 НК РФ, при добыче полезных ископаемых, за исключением нефти и газового конденсата, применяются с коэффициентом 0,5.
Следовательно, в случае добычи горнорудного неметаллического сырья инвестору соглашения о разделе продукции для исчисления налога на добычу полезных ископаемых следует применять налоговую ставку 3,0%.
Пункт 7 комментируемой статьи устанавливает правила расчета налоговой ставки до и после достижения предельного уровня коммерческой добычи нефти и газового конденсата. Данный уровень устанавливается в соглашении. Так, до достижения указанного уровня коэффициент равен 0,5, после 1.
Предельный уровень добычи не изменяется на протяжении всего соглашения.
Как рассчитать НДПИ исходя из количества добытого полезного ископаемого
При расчете НДПИ воспользуйтесь следующим алгоритмом:
Расчет налоговой базы
По общему правилу количество добытого полезного ископаемого признается налоговой базой по НДПИ только при добыче:
- нефти (обезвоженной, обессоленной и стабилизированной);
- природного горючего газа, добытого из всех видов месторождений углеводородного сырья;
- попутного газа;
- газового конденсата;
- угля.
При добыче остальных полезных ископаемых налоговой базой по НДПИ признается их стоимость .
Кроме того, стоимость полезных ископаемых является налоговой базой в отношении нефти, газа и газового конденсата, добытых на новых морских месторождениях углеводородного сырья .
Такой порядок установлен пунктом 2 статьи 338 Налогового кодекса РФ.
Независимо от того, как определяется налоговая база по НДПИ, для расчета налога количество добытых полезных ископаемых должно быть известно (абз. 7 п. 2 ст. 340 НК РФ).
Количество добытого полезного ископаемого определяйте в натуральном выражении (подп. 3 п. 2 ст. 338 НК РФ). Рассчитать этот показатель можно либо прямым , либо косвенным методом (п. 2 ст. 339 НК РФ).
Выбранный метод расчета для каждого добываемого полезного ископаемого (или разрабатываемого месторождения) закрепите в учетной политике для целей налогообложения. Менять этот метод в течение всего срока добычи полезного ископаемого нельзя. Исключением является случай, когда организация меняет технологию добычи и технологический проект разработки месторождения. Об этом сказано в абзаце 2 пункта 2 статьи 339 Налогового кодекса РФ.
Прямой метод расчета
Прямой метод применяйте, если количество добытого полезного ископаемого можно определить с помощью измерительных приборов (п. 2 ст. 339 НК РФ).
При этом в расчет налоговой базы (кроме налоговой базы по нефти) включите фактические потери полезных ископаемых:
Фактические потери при прямом методе рассчитываются по следующей формуле:
При расчете НДПИ фактические потери полезных ископаемых учтите в том месяце, в котором проводилось измерение этих потерь.
Такой порядок установлен пунктом 3 статьи 339 и статьей 341 Налогового кодекса РФ.
В отношении добытой нефти налоговую базу и объем фактических потерь определяйте в соответствии с Правилами, утвержденными постановлением Правительства РФ от 16 мая 2014 г. № 451 (п. 10 ст. 339 НК РФ). Эти правила содержат порядок количественного учета нефти для расчета НДПИ при:
- добыче нефти;
- передаче ее третьим лицам для подготовки и транспортировки, переработки и потребления;
- использовании нефти на технологические нужды;
- определении остатков нефти на объектах сбора и подготовки;
- установлении фактических потерь добытого полезного ископаемого.
Размер фактических потерь тоже нужно сравнить с нормативными потерями.
Если организация только начинает разрабатывать месторождение и норматив потерь еще не утвержден, воспользуйтесь нормативом, установленным техническим проектом. Если организация разрабатывает месторождение не первый год, но на момент уплаты налога за январь (не позднее 25 февраля) утвержденный норматив отсутствует, для расчета НДПИ применяйте прошлогодний норматив. В этом случае прежние нормативы можно применять до утверждения новых. Такой порядок предусмотрен абзацем 3 подпункта 1 пункта 1 статьи 342 Налогового кодекса РФ.
После того как появятся новые нормативы потерь, организация имеет право пересчитать НДПИ с начала года, на который эти нормативы установлены. Однако сделать это можно только в том случае, если нормативы были установлены с опозданием по не зависящим от организации причинам (например, Минэнерго России своевременно их не утвердило). Такой вывод следует из писем Минфина России от 25 июля 2013 г. № 03-06-05-01/29519, от 22 ноября 2013 г. № 03-06-06-01/50342, ФНС России от 11 июня 2015 г. № ГД-4-3/10174 и подтверждается арбитражной практикой (постановление Президиума ВАС РФ от 19 февраля 2013 г. № 12232/12, постановление ФАС Восточно-Сибирского округа от 17 мая 2012 г. № А19-16360/2011).
Следует отметить, что ранее ФНС России настаивала на том, что пересчет НДПИ с учетом новых нормативов потерь является не правом, а обязанностью организации. Независимо от того, увеличились или уменьшились значения нормативов. Об этом говорилось в письме ФНС России от 21 августа 2013 г. № АС-4-3/15165. Однако после выхода определений ВАС РФ от 10 апреля 2014 г. № ВАС-898/14 и от 30 мая 2014 г. № ВАС-6969/14 налоговая служба отказалась от своей позиции. Письмом от 11 июня 2015 г. № ГД-4-3/10174 прежние разъяснения были отозваны, а новый документ доведен до сведения налоговых инспекций.
Если фактические потери полезного ископаемого не превышают нормативные потери, то НДПИ по ним рассчитайте по ставке 0 процентов. Если фактические потери превышают нормативы, то в части превышения примените обычную ставку налога по данному виду полезного ископаемого. Об этом сказано в подпункте 1 пункта 1 статьи 342 Налогового кодекса РФ.
Следует отметить, что потери углеводородного сырья, произошедшие на неразрабатываемых месторождениях в результате аварийных выбросов, нормативными потерями не признаются, в качестве объекта обложения НДПИ не рассматриваются и в расчет налоговой базы не включаются. Об этом сказано в письме Минфина России от 21 апреля 2011 г. № 03-06-06-01/5.
Кроме того, при добыче угля в состав фактических потерь и в расчет налоговой базы не нужно включать общешахтные потери и потери у геологических нарушений. То есть потери в виде неизвлекаемых (недоступных) пластов угольных месторождений. Об этом сказано в постановлении Президиума ВАС РФ от 30 октября 2012 г. № 6909/12, а также в письмах Минфина России от 21 ноября 2013 г. № 03-06-05-01/50290 и ФНС России от 25 марта 2014 г. № ГД-4-3/5370.
Косвенный метод расчета
Косвенный метод определения количества добытого полезного ископаемого в целях расчета НДПИ используйте, когда прямой метод применять невозможно. Метод заключается в определении количества добытого полезного ископаемого расчетным путем исходя из доли его содержания в добытом минеральном сырье. При этом саму величину добытого сырья определяют измерительными приборами. Такие требования установлены в пункте 2 статьи 339 Налогового кодекса РФ.
Ситуация: можно ли применить ставку 0 процентов при расчете НДПИ по нормативным потерям полезного ископаемого? Организация использует косвенный метод определения количества добытого полезного ископаемого.
НДПИ по нормативным потерям полезного ископаемого рассчитывается по ставке 0 процентов (подп. 1 п. 1 ст. 342 НК РФ). При этом статья 342 Налогового кодекса РФ не ограничивает право на применение нулевой налоговой ставки в зависимости от метода определения количества добытого полезного ископаемого (прямой или косвенный). Следовательно, организация, применяющая косвенный метод определения количества добытого полезного ископаемого, может рассчитывать НДПИ по ставке 0 процентов в отношении фактических потерь, которые не превышают нормативной величины.
Правомерность такого вывода подтверждается письмами Минфина России от 22 мая 2007 г. № 03-06-06-01/21 и от 19 февраля 2007 г. № 03-06-06-01/7, а также арбитражной практикой (см., например, определения ВАС РФ от 22 декабря 2008 г. № ВАС-16551/08 и от 10 апреля 2009 г. № ВАС-3275/09, постановления ФАС Московского округа от 28 августа 2008 г. № КА-А40/7979-08, Уральского округа от 27 ноября 2008 г. № Ф09-6261/08-С3, Западно-Сибирского округа от 17 сентября 2009 г. № Ф04-5633/2009(19823-А75-43)).
Единицы измерения полезных ископаемых
Количество добытого полезного ископаемого в зависимости от его вида определяется в единицах массы или объема.
При определении налоговой базы по нефти используйте единицы массы нетто. Для этого из массы сырой нефти нужно вычесть массу:
- воды и ее взвеси;
- попутного газа и примесей;
- хлористых солей;
- механических примесей.
Такие правила установлены пунктом 1 статьи 339 Налогового кодекса РФ.
Незавершенное производство
На последний день месяца у организации может быть объем ископаемых, по которым полный технологический цикл не завершен. Количество таких ископаемых при расчете НДПИ не учитывайте. Их нужно включать в расчет налоговой базы в том периоде, в котором технологический цикл добычи будет полностью завершен. Исключение составляют только случаи, когда ископаемые, полученные до завершения технологического цикла, реализованы или использованы организацией для собственных нужд. Такой порядок предусмотрен пунктом 8 статьи 339 Налогового кодекса РФ.
При определении продолжительности технологического цикла добычи учитывается не весь комплекс технологических операций (процессов) по получению конечной продукции разработки месторождения, а только те операции, которые относятся к добыче (извлечению) полезного ископаемого (п. 3 постановления Пленума ВАС РФ от 18 декабря 2007 г. № 64).
Ставки НДПИ
Налоговая ставка для расчета НДПИ зависит от вида добытого полезного ископаемого (ст. 342 НК РФ). Для полезных ископаемых, налог по которым рассчитывается исходя из их количества, ставка установлена в рублях за единицу добытого ископаемого. Действующие ставки НДПИ представлены в таблице .
Некоторые особенности имеет порядок применения налоговых ставок при добыче нефти, угля, газа и газового конденсата.
При добыче нефти налоговую ставку (кроме случаев, когда применяется нулевая ставка ) нужно умножить на коэффициент Кц, который характеризует динамику мировых цен на нефть, и полученное произведение уменьшить на величину показателя Дм, характеризующего особенности добычи нефти.
При добыче угля нужно принимать во внимание ежеквартальную индексацию налоговых ставок с учетом коэффициентов-дефляторов , отражающих изменение цен на уголь (п. 2 ст. 342 НК РФ). Величину этих коэффициентов определяет Минэкономразвития России. Коэффициенты-дефляторы должны публиковаться в «Российской газете» не позднее первого числа второго месяца квартала, на который они установлены (п. 6 Правил, утвержденных постановлением Правительства РФ от 3 ноября 2011 г. № 902). Методика расчета коэффициентов-дефляторов утверждена приказом Минэкономразвития России от 27 декабря 2011 г. № 763. При расчете НДПИ ставку налога нужно последовательно перемножить на коэффициент-дефлятор текущего налогового периода и на все коэффициенты-дефляторы предыдущих налоговых периодов. Об этом сказано в подпункте 15 пункта 2 статьи 342 Налогового кодекса РФ. Аналогичные разъяснения содержатся в письмах Минфина России от 13 сентября 2012 г. № 03-06-05-01/95 и ФНС России от 21 сентября 2012 г. № ЕД-4-3/15835.
Ставку НДПИ по углю после перемножения на коэффициенты-дефляторы округлите до третьего знака после запятой. В учетной политике порядок округления закреплять не нужно. Об этом сказано в письме ФНС России от 30 апреля 2013 г. № ЕД-4-3/7977. Документ размещен на официальном сайте налоговой службы в разделе «Разъяснения, обязательные для применения налоговыми органами».
Если организация является участником регионального инвестиционного проекта , направленного на добычу угля, или организацией, получившей статус резидента территории опережающего социально-экономического развития, то ставку НДПИ дополнительно нужно умножить на коэффициент Ктд , характеризующий территорию добычи полезного ископаемого (п. 2.2 ст. 342 НК РФ).
При расчете НДПИ по природному горючему газу налоговую ставку (35 руб. за 1000 куб. м) сначала нужно умножить на базовое значение единицы условного топлива (Еут) и на коэффициент, характеризующий степень сложности добычи газа (Кс). А затем полученное произведение сложить со значением показателя, который характеризует расходы на транспортировку газа (Тг). Если результат оказался меньше нуля, налоговая ставка считается равной 0.
При расчете НДПИ по газовому конденсату ставку (42 руб. за 1 т) умножают на базовое значение единицы условного топлива (Еут), на коэффициент, характеризующий степень сложности добычи газового конденсата (Кс) и на корректирующий коэффициент Ккм.
Такой порядок установлен подпунктами 10 и 11 пункта 2 статьи 342 и статьей 342.4 Налогового кодекса РФ. Этот порядок не применяется в отношении газа, добытого на новом морском месторождении углеводородного сырья , для которого налоговой базой по НДПИ является стоимость добытого полезного ископаемого (п. 2 ст. 338 НК РФ).
Кроме того, если организация добывает полезные ископаемые на месторождениях, разработка которых началась до введения в действие главы 26 Налогового кодекса РФ, то при выполнении определенных условий она вправе рассчитывать НДПИ с применением понижающего коэффициента 0,7 (п. 2 ст. 342 НК РФ).
Расчет НДПИ
НДПИ рассчитывайте ежемесячно отдельно по каждому виду полезного ископаемого (п. 2 ст. 343 НК РФ).
Сумму НДПИ, подлежащую уплате в бюджет, рассчитайте по формуле:
Статья 338. Налоговая база
Статья 338. Налоговая база
ГАРАНТ:
См. Энциклопедии и другие комментарии к статье 338 НК РФ
1. Налоговая база определяется налогоплательщиком самостоятельно в отношении каждого добытого полезного ископаемого (в том числе полезных компонентов, извлекаемых из недр попутно при добыче основного полезного ископаемого).
Информация об изменениях:
Федеральным законом от 30 сентября 2013 г. N 268-ФЗ пункт 2 статьи 338 настоящего Кодекса изложен в новой редакции, вступающей в силу с 1 января 2014 г., но не ранее чем по истечении одного месяца со дня официального опубликования названного Федерального закона
2. Налоговая база определяется в следующем порядке:
1) налоговая база определяется как стоимость добытых полезных ископаемых, рассчитанная в соответствии со статьей 340 настоящего Кодекса, если иное не установлено подпунктами 2 и (или) 3 настоящего пункта;
2) налоговая база определяется как стоимость добытых полезных ископаемых, рассчитанная в соответствии со статьями 340 и 340.1 настоящего Кодекса, при добыче углеводородного сырья на новом морском месторождении углеводородного сырья до истечения сроков и на территориях, указанных в пункте 6 настоящей статьи;
Информация об изменениях:
Федеральным законом от 30 ноября 2016 г. N 401-ФЗ подпункт 3 пункта 2 статьи 338 настоящего Кодекса изложен в новой редакции, вступающей в силу по истечении одного месяца со дня официального опубликования названного Федерального закона и не ранее 1-го числа очередного налогового периода по налогу на добычу полезных ископаемых
3) налоговая база определяется как количество добытых полезных ископаемых в натуральном выражении при добыче:
углеводородного сырья, за исключением углеводородного сырья, указанного в подпункте 2 настоящего пункта;
многокомпонентных комплексных руд, добываемых на участках недр, расположенных полностью или частично на территории Красноярского края.
3. Количество добытых полезных ископаемых определяется в соответствии со статьей 339 настоящего Кодекса.
4. Налоговая база определяется отдельно по каждому добытому полезному ископаемому, определяемому в соответствии со статьей 337 настоящего Кодекса.
5. В отношении добытых полезных ископаемых, для которых установлены различные налоговые ставки либо налоговая ставка рассчитывается с учетом коэффициента, налоговая база определяется применительно к каждой налоговой ставке.
Информация об изменениях:
Пункт 6 изменен с 18 марта 2020 г. — Федеральный закон от 18 марта 2020 г. N 65-ФЗ
ГАРАНТ:
Положения пункта 6 статьи 338 настоящего Кодекса (в редакции Федерального закона от 18 марта 2020 г. N 65-ФЗ) применяются к правоотношениям, возникшим с 1 апреля 2020 г.
6. При добыче углеводородного сырья на новом морском месторождении углеводородного сырья налоговая база определяется как его стоимость, рассчитанная в соответствии со статьями 340 и 340.1 настоящего Кодекса, до истечения следующих сроков:
1) до истечения 60 календарных месяцев, начинающихся с месяца, следующего за месяцем, на который приходится дата начала промышленной добычи углеводородного сырья на новом морском месторождении углеводородного сырья, для месторождений, расположенных полностью в Азовском море или на 50 и более процентов своей площади в Балтийском море;
2) до истечения 84 календарных месяцев, начинающихся с месяца, следующего за месяцем, на который приходится дата начала промышленной добычи углеводородного сырья на новом морском месторождении углеводородного сырья, для месторождений, расположенных на 50 и более процентов своей площади в Черном море (глубина до 100 метров включительно), Японском море, в российской части (российском секторе) дна Каспийского моря, а также для месторождений, дата начала промышленной добычи углеводородного сырья на которых приходится на период до 1 января 2020 года включительно, расположенных на 50 и более процентов своей площади в Белом море, Печорском море, южной части Охотского моря (южнее 55 градуса северной широты);
3) до истечения 120 календарных месяцев, начинающихся с месяца, следующего за месяцем, на который приходится дата начала промышленной добычи углеводородного сырья на новом морском месторождении углеводородного сырья, для месторождений, расположенных на 50 и более процентов своей площади в Черном море (глубина более 100 метров), а также для месторождений, дата начала промышленной добычи углеводородного сырья на которых приходится на период до 1 января 2020 года включительно, расположенных на 50 и более процентов своей площади в северной части Охотского моря (на 55 градусе северной широты или севернее этой широты), южной части Баренцева моря (южнее 72 градуса северной широты);
4) до истечения 180 календарных месяцев, начинающихся с месяца, следующего за месяцем, на который приходится дата начала промышленной добычи углеводородного сырья на новом морском месторождении углеводородного сырья, для месторождений, расположенных на 50 и более процентов своей площади в Карском море, северной части Баренцева моря (на 72 градусе северной широты и севернее этой широты), восточной Арктике (в море Лаптевых, Восточно-Сибирском море, Чукотском море и Беринговом море), а также для месторождений, дата начала промышленной добычи углеводородного сырья на которых приходится на период после 1 января 2020 года, расположенных на 50 и более процентов своей площади в Белом море, Печорском море, Охотском море, южной части Баренцева моря (южнее 72 градуса северной широты).
Как определяется налоговая база НДПИ?
- Как определяется налоговая база налога на добычу полезных ископаемых?
- Если налоговая база по НДПИ определяется как количество полезного ископаемого: нюансы расчета
- Налоговая база как стоимость ископаемого: расчет
- Стоимость добытых драгметаллов и драгоценных камней как налоговая база: нюансы
- Налоговая база по углеводородам на морских месторождениях: нюансы расчета
- Итоги
Налоговая база НДПИ может определяться разными способами в зависимости от типа конкретного полезного ископаемого, а также, например, географии и условий его добычи. Рассмотрим особенности методов ее исчисления, установленных НК РФ, подробнее.
Как определяется налоговая база налога на добычу полезных ископаемых?
То, каким способом правомерно определять базу по рассматриваемому налогу, устанавливает ст. 338 НК РФ, а также корреспондирующие с ней разделы кодекса. База, о которой идет речь, определяется плательщиком самостоятельно и может быть представлена:
- исчисленной по правилам ст. 340 НК РФ стоимостью сырья и минералов — всех, что не являются углем, а также углеводородами, извлеченными за пределами новых залежей в море (в соответствии с условиями добычи, определенными в подп. 6 п. 1 ст. 338 НК РФ);
- определенным по ст. 339 НК РФ количеством извлеченных полезных ископаемых — тех, что относятся к углю и углеводородам, добытым за пределами новых залежей в море.
Для каждого типа сырья или минерала рассматриваемая база определяется раздельно (п. 4 ст. 338 НК РФ). Если для них установлены разные ставки (либо при их расчете применяются особые коэффициенты), то база исчисляется для каждой из соответствующих ставок (группы коэффициентов).
Если налоговая база по НДПИ определяется как количество полезного ископаемого: нюансы расчета
Количество ископаемого может фиксироваться в тех или иных единицах (п. 1 ст. 339 НК РФ):
- массы — например, в тоннах, если речь идет об угле;
- объема — например, в кубических метрах, если речь идет о природном газе.
Измерение соответствующих показателей может быть:
- прямым — который предполагает задействование различных измерительных приборов;
- косвенным — который предполагает расчетное определение массы или объема добытого сырья или минерала на основе сведений о его наличии в минеральном сырье, что извлекается компанией из недр.
Приоритетным должен быть первый метод, второй задействуется, если первый применить невозможно (п. 2 ст. 339 НК РФ). Конкретный способ определения объема либо массы добытого сырья или минералов должен быть утвержден в учетной политике предприятия.
В случае если метод подсчета объема или массы ископаемых — прямой, то соответствующие показатели устанавливаются с учетом фактических потерь сырья в ходе добычи. Они представляют собой разницу между расчетной массой или объемом сырья или минералов, на которые снижаются их запасы, и фактическими объемом или массой, которые устанавливаются по окончании технологического цикла извлечения.
Особым способом рассчитываются показатели при добыче нефти — в соответствии с п. 9 ст. 339 НК РФ. Расчет базы по черному золоту применяется с учетом довольно сложной системы дополнительных коэффициентов, установленных только для соответствующего ископаемого.
Узнать больше об определении налоговой базы и иных особенностях исчисления НДПИ для нефти вы можете в статье «Данные для расчета НДПИ за февраль 2016 года».
Итоговый объем добытого сырья или минералов в налоговом периоде фиксируется только по окончании технологических этапов, что предусмотрены процессом его добычи (п. 7 ст. 339 НК РФ). Но если минеральное сырье реализуется до завершения всех технологических операций, то этот объем определяется как количество полезного ископаемого в том же минеральном сырье, задействованном для собственных нужд налогоплательщика (п. 8 ст. 339 НК РФ).
Налоговая база как стоимость ископаемого: расчет
Стоимость сырья или минерала как показатель, соответствующий налоговой базе, может устанавливаться:
- исходя из реализационных цен плательщика, получающего субсидии из бюджета;
- исходя из реализационных цен плательщика, не получающего субсидии;
- исходя из расчетной стоимости сырья (если его реализация не осуществляется).
Плательщики НДПИ чаще всего получают бюджетные субсидии на покрытие разницы между оптовыми ценами закупки и отпускными ценами на полезные ископаемые. Например, в соответствии с подп. 15 п. 1 ст. 24 закона «О федеральном бюджете на 2011 год» от 13.12.2010 № 357-ФЗ подобные субсидии получал «Газпром» — как раз таки на покрытие разницы между ценой покупки газа у оператора «Сахалин-2» и реализационной — что была установлена на входе в распределительную систему «Сахалин — Хабаровск — Владивосток».
Стоимость сырья или минерала определяется в два этапа:
1. Определяется стоимость единицы ископаемого — сумма выручки от реализации сырья или минерала делится на количество проданного.
2. Определяется стоимость добытого сырья или минерала — стоимость единицы умножается на добытое количество (которое, в свою очередь, рассчитывается в соответствии с положениями ст. 339 НК РФ).
Если фирма получает субсидии из бюджета, то ее выручка определяется исходя из отпускных цен на продукт, уменьшенных на величину соответствующих субсидий, и исчисляется без учета НДС, акцизов, а также издержек по доставке реализуемого продукта покупателю (п. 2 ст. 340 НК РФ). Если хозяйствующий субъект не получает субсидий, то выручка подсчитывается без учета НДС, акцизов, а также издержек на доставку (п. 3 ст. 340 НК РФ).
В числе основных расходов на доставку, которые можно высчитать:
- таможенные пошлины, внешнеторговые перечисления;
- оплата услуг по перевозке продукта от склада к потребителю;
- оплата услуг по транспортировке продукта магистральным трубопроводом;
- расходы на услуги по сливу, наливу, погрузке, разгрузке, перегрузке продукта;
- оплата услуг, которые оказаны транспортными, экспедиционными компаниями.
Порядок исчисления стоимости сырья или минералов определяется плательщиком самостоятельно исходя из данных, отраженных в налоговом учете, а также в соответствии с порядком фиксации доходов и расходов при исчислении суммы налога на прибыль (п. 4 ст. 340 НК РФ). При этом берутся в рассмотрение расходы, перечень которых отражен в подп. 1–7 п. 4 ст. 340 НК РФ.
Рядом нюансов характеризуется оценка стоимости добытых драгметаллов, а также драгоценных камней.
Стоимость добытых драгметаллов и драгоценных камней как налоговая база: нюансы
Оценка стоимости драгметаллов осуществляется исходя из установленных налогоплательщиком отпускных цен на химически чистый драгоценный металл без учета НДС, а также уменьшенных на издержки, связанные с аффинажем, то есть очисткой и доставкой до покупателя.
Стоимость единицы драгметалла определяется посредством умножения доли химически чистого драгметалла, которая содержится в единице добытого сырья, на цену соответствующей единицы химически чистого драгметалла (п. 5 ст. 340 НК РФ).
Стоимость добытых фирмой камней устанавливается исходя из результатов осуществления их первичной оценки, которая проводится в соответствии с нормативно-правовыми актами, регулирующими оборот драгоценных камней в РФ.
Если камни, а также самородки драгметаллов, что добыты из недр, не подлежат дальнейшей обработке, то их оценка осуществляется исходя из их реализационной стоимости без учета НДС, а также уменьшенной на расходы, связанные с доставкой до покупателя (п. 6. ст. 340 НК РФ).
Налоговая база по углеводородам на морских месторождениях: нюансы расчета
Особым способом считается стоимость углеводородов, добытых на новых морских залежах. Выше мы отметили, что именно по стоимости определяется налоговая база по НДПИ для соответствующих типов сырья.
Стоимость рассматриваемых углеводородов может устанавливаться:
1. Умножением количества извлеченного сырья или минерала, исчисленного по ст. 339 НК РФ, на стоимость единицы сырья или минерала, рассчитанную на основе ст. 340 НК РФ. Если последняя величина окажется ниже минимальной величины, рассчитанной на основании ст. 340.1 НК РФ, то для целей налогообложения используется та стоимость единицы продукта, что рассчитана как минимальная по ст. 340.1 (п. 1 ст. 340.1 НК РФ).
2. Умножением количества добытого сырья или минерала на минимальную предельную стоимость единицы добытого сырья.
Фирма-налогоплательщик, добывающая углеводороды на новых месторождениях в море, имеет право выбрать 1 из 2 отмеченных методов определения стоимости добытого сырья или минерала. То, как именно определяется стоимость сырья, фиксируется в учетной политике фирмы. Соответствующий метод обязательно применяется в течение последующих 5 лет (п. 5 ст. 340.1 НК РФ).
Минимальный предельный критерий стоимости единицы сырья, не относящегося к природному или же попутному газу и добываемого на новой залежи на море, определяется посредством умножения:
- средней цены продукта на мировых рынках в долларах США в расчете на единицу данного сырья;
- средней стоимости доллара США в российских рублях по курсу, устанавливаемому ЦБ РФ.
ОБРАТИТЕ ВНИМАНИЕ! Средние цены на углеводороды исчисляются с учетом положений Правительства РФ, регулирующих порядок их установления (п. 3 ст. 340.1 НК РФ). Средний курс доллара к рублю за налоговый период определяется налогоплательщиком самостоятельно как среднее арифметическое значение курса, установленного ЦБ, за все дни в рамках соответствующего налогового периода (п. 4 ст. 340.1 НК РФ).
Если сырье — природный или попутный газ, то, в свою очередь, минимальная предельная стоимость единицы его добычи определяется как средневзвешенная цена соответствующего вида топлива, исчисленная на основе показателей внутренних и экспортных поставок (п. 2 ст. 340.1 НК РФ). Особенности определения внутренней и экспортной цен на газ отражены в п. 2 ст. 340.1 НК РФ.
Если фирма не осуществляет реализацию сырья или минералов, добытых предприятием на новом месторождении в море, в том или ином налоговом периоде, то для подсчета налоговой базы применяется минимальная предельная стоимость, установленная для соответствующего типа полезных ископаемых (п. 6 ст. 340.1 НК РФ).
Итоги
Определение налоговой базы НДПИ может быть осуществлено исходя из 2 возможных параметров:
- количества добытого из недр Земли полезного ископаемого;
- стоимости сырья или минерала.
В первом случае необходимые показатели берутся на основе положений главным образом ст. 339 НК РФ (в ряде случаев корреспондирующих с иными частями кодекса — например, при вычислении коэффициентов при расчете НДПИ для нефти). Во втором — преимущественно на основе положений ст. 339, 340, 340.1 НК РФ, которые корреспондируют друг с другом и содержат в ряде случаев формулировки о необходимости применения различных подзаконных правовых актов — например, постановлений Правительства РФ.
Ознакомиться с иными фактами, отражающими особенности исчисления НДПИ, вы можете в статьях:
Налоги и налогообложение
Налоговая база по НДПИ
Налоговая база по НДПИ согласно ст. 338 НК определяется налогоплательщиком самостоятельно в отношении каждого добытого полезного ископаемого в зависимости от установленных в отношении этих полезных ископаемых налоговых ставок. При этом в отношении ДПИ, для которых установлены различные налоговые ставки или налоговая ставка рассчитывается с учетом коэффициента, налоговая база определяется применительно к каждой налоговой ставке.
| Определение налоговой базы по НДПИ (ст. 338 НК) | |
|---|---|
| Вид полезного ископаемого | Налоговая база |
| Попутный газ и газ горючий природный из всех видов месторождений углеводородного сырья, нефть обезвоженная, обессоленная и стабилизированная | Определяется как количество добытых полезных ископаемых в натуральном выражении |
| Все остальные полезные ископаемые | Определяется как стоимость добытых полезных ископаемых, т.е. как произведение количества ДПИ и стоимости единицы добытого полезного ископаемого |
Таким образом, при формировании налоговой базы в первую очередь необходимо определить количество добытого полезного ископаемого. Порядок определения количества добытого полезного ископаемого предусмотрен ст. 339 НК.
При определении количества добытого в налоговом периоде полезного ископаемого следует иметь в виду:
- указанное количество определяется налогоплательщиком самостоятельно в единицах массы или объема в зависимости от вида добытого полезного ископаемого; при этом количество добытой нефти определяется в единицах массы нетто;
- подлежат учету полезные ископаемые, в отношении которых в налоговом периоде завершен весь комплекс технологических операций (процессов), предусмотренных техническим проектом разработки месторождений, по добыче (извлечению) полезных ископаемых из недр (отходов, потерь);
- в общее количество ДПИ включается также количество полезного ископаемого, содержащегося в минеральном сырье, реализованном и/или использованном на собственные нужды до завершения комплекса технологических операций, предусмотренных техническим проектом разработки месторождений.
НК предусматривает два метода определения количества ДПИ — прямой и косвенный.
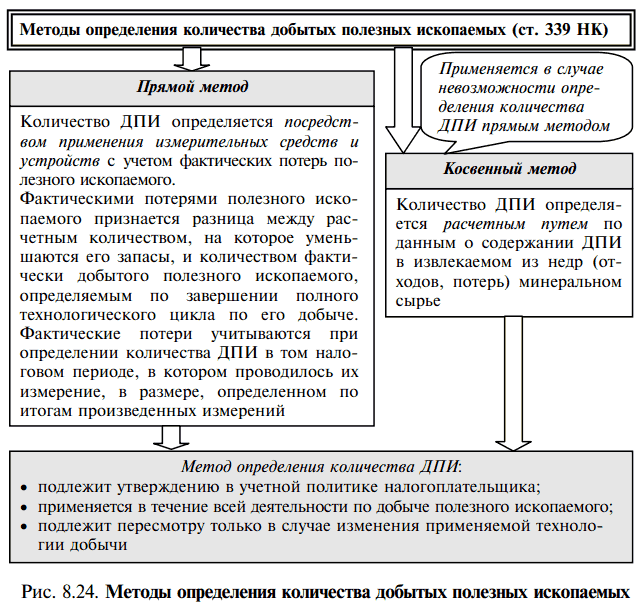
В качестве дополнения к рисунку следует отметить, что расчетное количество добытых полезных ископаемых, на которое уменьшаются его запасы, определяется по данным учета геолого-маркшейдерской службы на основании соответствующих замеров, а также учета, ведущегося в соответствии с отраслевыми методическими указаниями. В частности, особый порядок определения количества ДПИ установлен по драгоценным металлам. При извлечении их из месторождений количество ДПИ определяется по данным обязательного учета при добыче, который должен осуществляться в соответствии с законодательством РФ о драгоценных металлах и драгоценных камнях. При этом не подлежащие переработке самородки драгоценных металлов учитываются отдельно и в расчет количества ДПИ, установленного по данным обязательного учета, не включаются. Налоговая база по ним также определяется отдельно.
Порядок оценки стоимости добытых полезных ископаемых предусмотрен ст. 340 НК. Оценка стоимости ДПИ определяется налогоплательщиком самостоятельно одним из трех возможных способов.
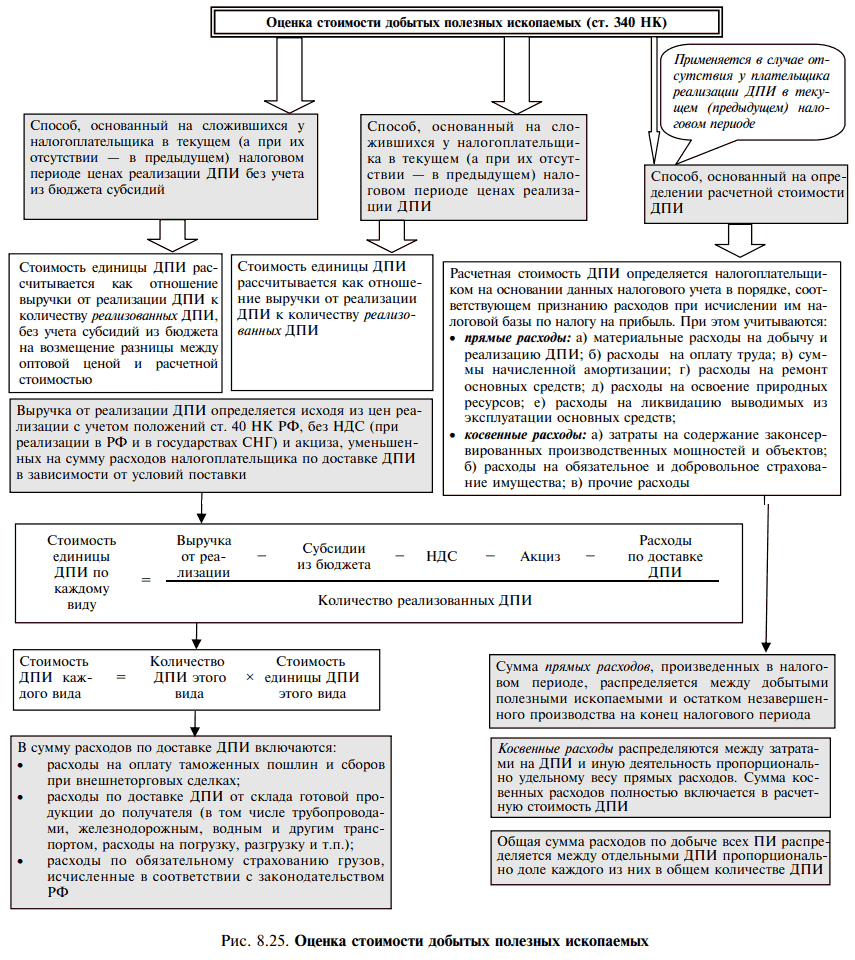
Оценка производится отдельно по каждому виду ДПИ. Если государственные субсидии на возмещение разницы между оптовой ценой реализации и расчетной стоимостью ДПИ отсутствуют, налогоплательщик применяет второй способ оценки (субсидия — это бюджетные средства, предоставляемые юридическому лицу на безвозмездной и безвозвратной основе для осуществления определенных целевых расходов на условиях долевого финансирования этих расходов).
В качестве пояснения к рисунку следует отметить, что, как правило, количество реализованного полезного ископаемого не совпадает с количеством добытого. Это связано с наличием нереализованных остатков ДПИ на начало и конец налогового периода.
В связи с этим для целей налогообложения не имеет значения:
- когда было добыто полезное ископаемое, реализованное в данном налоговом периоде. Если оно было реализовано, то его цена должна быть учтена при определении выручки в соответствии со ст. 340 НК;
- было ли реализовано все добытое в налоговом периоде полезное ископаемое, поскольку для расчета налоговой базы берется все количество ДПИ, а не та его часть, которая была реализована.
Налоговым периодом по налогу на добычу полезных ископаемых признается календарный месяц (ст. 341 НК).
Налогообложение ДПИ осуществляется по налоговым ставкам, которые дифференцируются по видам полезных ископаемых.
Следует иметь в виду, что налогоплательщики, осуществившие за счет собственных средств поиск и разведку разрабатываемых ими месторождений полезных ископаемых или полностью возместившие все расходы государства на эти цели и освобожденные по состоянию на 1 июля 2001 г. от отчислений на воспроизводство минерально-сырьевой базы при разработке этих месторождений, уплачивают налог с коэффициентом 0,7.
В целях исключения влияния на доходы бюджета и доходы нефтяных компаний возможного резкого колебания мировых цен на экспортируемую российскую нефть установлен особый прядок формирования налоговой базы и особая налоговая ставка при добыче нефти из месторождений. Налоговая ставка при добыче нефти составляет 419 руб. за 1 т и применяется с учетом коэффициента, характеризующего динамику мировых цен на нефть сорта «Юралс» (Кц), и коэффициента, характеризующего степень выработанности конкретного участка недр (Кв), т.е. 419 • Кц Кв.
Коэффициент Кц ежемесячно определяется налогоплательщиком самостоятельно с округлением до четвертого знака по следующей формуле:
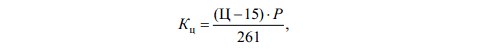
где Ц — средняя цена за налоговый период цена нефти сорта «Юралс» в долларах США за баррель;
15 — базовая цена (необлагаемый минимум) одного барреля нефти в долларах США;
Р — среднее значение за налоговый период курса доллара США к российскому рублю, устанавливаемого ЦБ РФ, деленное на количество дней торгов в налоговом периоде.
Коэффициент Кв зависит от степени выработанности конкретного участка недр (Св) и рассчитывается с округлением до четвертого знака. Степень выработанности определяется налогоплательщиком самостоятельно на основании данных утвержденного государственного баланса запасов полезных ископаемых за предшествующий календарный год как частное от деления суммы накопленной добычи нефти на конкретном участке недр (включая потери при добыче) на начальные извлекаемые запасы нефти, утвержденные в установленном порядке.
При этом коэффициент Кв:
рассчитывается по формуле 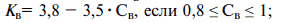
принимается равным 0,3, если Св > 1;
принимается равным 1 в иных случаях.
Порядок исчисления и сроки уплаты НДПИ определены ст. 343—345 НК. Сумма налога исчисляется по итогам каждого налогового периода (месяца) по каждому добытому полезному ископаемому.
| Определение суммы налога на добычу полезных ископаемых (ст. 343 НК) | |
|---|---|
| Вид полезного ископаемого | Сумма налога |
| Попутный газ и газ горючий природный из всех видов месторождений углеводородного сырья, а также нефть | Исчисляется как произведение соответствующей налоговой ставки и величины налоговой базы |
| Все остальные полезные ископаемые | Исчисляется как соответствующая налоговой ставке процентная доля налоговой базы |
Сумма налога уплачивается не позднее 25-го числа месяца, следующего за истекшим налоговым периодом, по месту нахождения каждого участка недр, предоставленного налогоплательщику в пользование в соответствии с законодательством РФ. По полезным ископаемым, добытым за пределами территории РФ, сумма налога подлежит уплате по месту нахождения организации или месту жительства ИП.
По истечении налогового периода, в котором начата фактическая добыча полезных ископаемых, налогоплательщик обязан представить налоговую декларацию в налоговые органы по своему месту нахождения (месту жительства ИП). Представляется налоговая декларация не позднее последнего числа месяца, следующего за истекшим налоговым периодом.
В заключение хотелось бы отметить, что принятие главы 26 НК поставило и новые проблемы. В частности, как видно из изложенного выше, ставки НДПИ не дифференцированы ни по отдельным месторождениям (богатым или бедным), ни по этапам разработки месторождений полезных ископаемых (начальная стадия, устойчивая, завершающая). Эта дифференциация введена только в отношении нефти. Введение фиксированной ставки налога без такой дифференциации существенно ухудшает общую инвестиционную привлекательность недропользования, повышая пороговое значение рентабельных для разработки запасов.
Это приводит к недобору налогов с высокорентабельных инвестиционных проектов в сфере недропользования и к их «перебору», вплоть до невозможности реализации проектов освоения месторождений, расположенных в тяжелых условиях, на поздних стадиях разработки, а также мелких и средних по размеру месторождений. Вследствие отсутствия экономического стимулирования полной выработки месторождений возможно такое негативное явление, как выработка недропользователями лучших месторождений при неполной разработке более труднодоступных ресурсов месторождений, находящихся на поздних стадиях эксплуатации.
Важной является также проблема финансирования геологоразведочных работ. Отмена отчислений на воспроизводство минерально-сырьевой базы, имевших целевое назначение, неизменно приводит к снижению уровня геолого-разведочных работ, исчерпанию поисково-разведочного запаса прошлых лет, нарастанию дефицита отдельных видов минерального сырья, отставанию прироста запасов от объемов добычи полезных ископаемых. Таким образом, утрачена возможность с помощью налогового механизма влиять на развитие минерально-сырьевой базы страны. Если в ближайшем будущем не будут предприняты шаги для создания системы государственного финансирования геолого-разведочных работ или для стимулирования добывающих нефть и газ предприятий к осуществлению разведки новых месторождений полезных ископаемых, то разведанные запасы углеводородного сырья критически уменьшатся.