Как заполнить декларацию по налогу на прибыль за год?
- Что отличает процедуру заполнения декларации по налогу на прибыль за год?
- Строка 210 листа 02: пример расчета суммы для заполнения
- Когда сдают годовую декларацию по прибыли?
- Итоги
Что отличает процедуру заполнения декларации по налогу на прибыль за год?
Декларация по прибыли формируется на одном и том же бланке вне зависимости от того, за какой из периодов ее составляют:
- за отчетный, который может наступать как ежемесячно, так и ежеквартально, однако его протяженность каждый раз будет отсчитываться от начала года;
- за налоговый, равный году.
Начиная с отчетности за 2021 год применяется новый бланк декларации по налогу на прибыль, утвержденный приказом ФНС России от 23.09.2019 № ММВ-7-3/475@ (в ред. от 05.10.2021) (далее — Приказ). Вы можете скачать его бесплатно, кликнув по картинке ниже:
Результатом декларации, составляемой за отчетный период, является начисление авансового платежа, который рассчитывается так же, как и налог по году. То есть вычисляется полная сумма налога за соответствующий период, а для определения его суммы к уплате, приходящейся на промежуток времени, не учтенный в предшествующей отчетности, из этой полной суммы вычитается общий объем уплаченных за весь период отчета авансов.
Правила заполнения декларации для отчетных и для налогового периода содержит тот же документ — Приказ, которым утверждена новая форма декларации, и даются они единым текстом с выделением в нем отдельных особенностей, присущих декларации, составляемой за тот или иной период. Таким образом, в этом документе найдется и ответ на вопрос, как заполнять декларацию по налогу на прибыль за год.
Анализ этих правил позволяет утверждать, что оформление годовой декларации в основных моментах схоже с процедурой заполнения аналогичного отчета по отчетному периоду. Но есть и различия. А заключаются они в следующих пунктах:
- для годовой декларации применяется свой набор кодов периода отчета, указываемый на титульном листе, выбор из которого так же, как и для отчетного периода определяют 2 обстоятельства: кто рассчитывает налог (отдельный налогоплательщик или их группа) и какая периодичность начисления авансов им выбрана;
- в годовой декларации не происходит начисления авансов, предназначенных к уплате в последующие периоды, в силу чего отсутствует необходимость во внесении данных в подраздел 1.2 раздела 1 и в строки 290–340 листа 02;
- для годовой декларации более широким установлен перечень разделов, заполняемых при наличии сведений, требующих включения в них (листы 07, 08, 09, приложения к листу 09, приложение № 4 к листу 02), причем последнее из приложений включается не только в годовой отчет, но еще и в декларацию за 1 квартал.
Если у вас есть доступ к КонсультантПлюс, проверьте правильно ли вы заполнили декларацию по налогу на прибыль. Если доступа нет, получите пробный онлайн-доступ к правовой системе бесплатно.
О том, какие особенности будет иметь декларация, подаваемая с нулевыми данными, читайте в статье «Нулевая декларация по налогу на прибыль: как правильно заполнить?».
Строка 210 листа 02: пример расчета суммы для заполнения
Отдельного рассмотрения требует вопрос заполнения на листе 02 строки 210 декларации по прибыли за год.
В ней показываются суммы авансов, начисленные за налоговый период. Источники данных для определения величины авансов будут различаться, а в одной из ситуаций потребуется сделать дополнительный расчет. От чего же зависит значение, показываемое в листе 02 декларации по налогу на прибыль по строке 210 за год? Роль здесь играют 2 момента:
- выбранная налогоплательщиком периодичность начисления авансов (ежемесячная от фактической прибыли или ежеквартальная);
- применение налогоплательщиком, имеющим среднеквартальный доход не выше 15 млн руб., предоставляемого ему п. 3 ст. 286 НК РФ права на уплату авансов только по итогам завершающихся ежеквартально отчетных периодов.
О том, какие расчеты в части платежей приходится делать налогоплательщикам, не использующим это право, читайте в материале «Как рассчитать ежемесячные авансовые платежи по налогу на прибыль в течение отчетного периода».
Использование права на уплату авансов только по итогам ежеквартального расчета по существу равнозначно оплате авансов от фактической прибыли за исчисляемые поквартально налоговые периоды. Начисления тех сумм, которые будут представлять собой платежи, осуществляемые в следующем за отчетным периодом квартале, при применении этого права не происходит. Аналогичные последствия имеет помесячный расчет авансов от фактической прибыли. То есть для того, чтобы узнать, какую сумму следует отразить в строке 210 листа 02 за год при использовании каждого из этих расчетов, достаточно посмотреть величину, указанную в строке 180 этого же листа декларации за последний отчетный период:
- за 9 месяцев, если используется право на уплату авансов только по итогам завершающихся ежеквартально отчетных периодов;
- за 11 месяцев, если расчет авансов осуществляется помесячно от фактической прибыли.
Но в ситуации, когда налогоплательщик в подаваемой ежеквартально промежуточной отчетности заполняет и строки 290–340, ему понадобится сделать вычисление суммы, вносимой в строку 210 листа 02 за год. Сложить здесь нужно значение, указанное в строке 180 листа 02 декларации за 9 месяцев, и сумму, отраженную в этом же листе по строке 290.
Покажем, как формируется цифра в строке 210 листа 02 в декларации по прибыли за год на примере ее заполнения.
Предположим, что в декларации по прибыли за 9 месяцев организация в листе 02 по строке 180 показала 180 000 руб. налога, а по строке 290 этого же листа (в качестве авансов, подлежащих помесячной уплате в течение 4 квартала) — сумму 20 000 руб.
При таких данных в годовой декларации по прибыли цифра в строке 210 листа 02 будет равна 180 000 руб. + 20 000 руб. = 200 000 руб.
См. также:
Полный пример заполнения декларации по налогу на прибыль за 2021 год можно найти в КонсультантПлюс, получив бесплатный пробный доступ к системе.
Когда сдают годовую декларацию по прибыли?
Еще одно отличие годовой декларации от промежуточных заключается в том, что их сдают в разные сроки, притом что для каждого из этих документов значимой датой становится 28-е число. Промежуточные отчеты сдаются не позднее этого числа в месяце, наступающем за завершением отчетного периода, т. е.:
- при авансах, начисляемых помесячно от фактической прибыли, — ежемесячно (11 раз за год);
- при ежеквартально начисляемых авансах — ежеквартально (3 раза за год).
А когда же сдают декларацию на прибыль за год? Не позже 28 марта года, наступающего после завершения налогового периода, указанного в этой декларации.
Каждый из этих сроков может оказаться смещенным на более позднюю дату, если конкретный день попал на выходной (п. 7 ст. 6.1 НК РФ). В 2022 году 28 марта не выходной. Поэтому сдать декларацию за 2021 год можно до 28.03.2022 включительно.
Подробнее про сроки сдачи декларации за год, читайте здесь.
Итоги
Годовую декларацию по прибыли составляют на том же бланке и по тем же принципам, что и промежуточные отчеты. Однако ряд отличий декларация, формируемая за год, имеет. К числу этих отличий относятся:
- применение особых кодов для указания периода отчета;
- отсутствие необходимости в начислении авансов на последующие периоды;
- свой набор разделов, требующих заполнения при наличии данных для внесения в них.
Еще одно отличие заключается в сроке сдачи декларации. По году ее сдают только в 3-м месяце, наступающем после завершения этого года, в отличие от промежуточных отчетов, подаваемых в ближайшем месяце, следующем за отчетным периодом.
Как заполнить декларацию по налогу на прибыль
Лист 02
В листе 02 декларации укажите доходы, расходы и другие данные, на основе которых рассчитывается налог на прибыль. Его заполняйте по данным, указанным в приложениях к листу 02.
Строки 010–060 Доходы и расходы. Прибыль
По строкам 010–050 укажите доходы и расходы, исходя из которых рассчитывается полученная прибыль или понесенный убыток. Здесь не отражайте целевые поступления и другие необлагаемые доходы , а также связанные с этими доходами расходы.
По строке 010 укажите доходы от реализации. Эту сумму перенесите из строки 040 приложения 1 к листу 02. Не включайте в нее доходы, отраженные в листах 05 и 06.
В строку 020 перенесите сумму внереализационных доходов из строки 100 приложения 1 к листу 02.
В строку 030 перенесите сумму расходов, связанных с производством и реализацией, из строки 130 приложения 2 к листу 02. В эту сумму не включайте расходы, отраженные в листах 05 и 06.
В строку 040 перенесите сумму внереализационных расходов и убытков:
- из строки 200 приложения 2 к листу 02;
- из строки 300 приложения 2 к листу 02.
В строку 050 перенесите сумму убытков из строки 360 приложения 3 к листу 02. В эту сумму не включайте убытки, отраженные в листах 05 и 06.
Рассчитайте итоговую прибыль (убыток) для строки 060:
Если результат получился отрицательный, то есть организация понесла убыток, по строке 060 поставьте сумму с минусом.
Строки 070–090 Исключаемые доходы
По строке 070 укажите сумму доходов, исключаемых из прибыли, отраженной по строке 060 листа 02. Например, доходы от долевого участия в иностранных организациях. Полный список исключаемых доходов приведен в пункте 5.3 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
Строку 080 заполняет только Банк России. Поставьте по этой строке прочерки.
Строки 100–130 Налоговая база
По строке 100 рассчитайте налоговую базу по формуле:
Отрицательный результат указывайте со знаком минус.
По строке 110 укажите убытки прошлых лет. Подробнее об этом см. Как по налогу на прибыль учитывать убытки прошлых лет .
По строке 120 рассчитайте налоговую базу для исчисления налога по формуле:
Если по строке 100 стоит отрицательная сумма, по строке 120 укажите ноль.
Если организация занимается только льготируемыми видами деятельности, строка 130 будет равна строке 120.
Строки 140–170 Налоговые ставки
По строке 140 укажите ставку налога на прибыль.
Если декларацию подает организация с обособленными подразделениями, по строке 140 поставьте прочерки и укажите только федеральную ставку налога на прибыль по строке 150.
По строке 150 укажите:
- федеральную ставку налога на прибыль. Например, для стандартной ставки 2 процента укажите «2–.0–»;
- или специальную ставку налога на прибыль, если организация применяет именно ее. Это объясняется тем, что рассчитанный по специальным ставкам налог полностью перечисляется в федеральный бюджет (п. 6 ст. 284 НК РФ).
По строке 160 укажите региональную ставку налога на прибыль. Например, для стандартной ставки 18 процентов укажите «18.0-».
Если организация применяет региональные льготы в виде пониженной ставки налога на прибыль , по строке 170 укажите пониженную региональную ставку налога.
Строки 180–200 Сумма налога
По строке 190 рассчитайте налог на прибыль, уплачиваемый в федеральный бюджет, по формуле:
По строке 200 рассчитайте налог на прибыль, уплачиваемый в региональный бюджет, по формуле:
Если у организации есть обособленные подразделения, показатель строки 200 формируйте с учетом сумм налогов по подразделениям, указанным по строкам 070 приложений 5 к листу 02.
По строке 180 рассчитайте общую сумму налога на прибыль по формуле:
Строки 210–230 Авансовые платежи
По строкам 210–230 укажите суммы авансовых платежей :
- по строке 220 – в федеральный бюджет;
- по строке 230 – в бюджет субъекта РФ.
При заполнении строк руководствуйтесь пунктом 5.8 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
По строкам 210–230 листа 02 декларации по налогу на прибыль отражаются начисленные авансовые платежи. Показатели этих строк не зависят ни от размера фактической прибыли (убытка) по итогам отчетного периода, ни от фактически перечисленных в бюджет сумм авансовых платежей по налогу на прибыль. Однако на них влияет то, как организация платит налог на прибыль: ежемесячно или ежеквартально.
Организации, которые платят налог ежемесячно исходя из прибыли предыдущего квартала, указывают в этих строках:
- суммы авансовых платежей по декларации за предыдущий отчетный период (если он входит в текущий налоговый период);
- суммы авансовых платежей, подлежащих перечислению не позднее 28-го числа каждого месяца последнего квартала отчетного периода (IV квартала прошлого года (если декларация подается за I квартал текущего года)).
Ситуация: как заполнить строки 210–230 в декларации по налогу на прибыль за полугодие? Начиная со II квартала организация перешла с ежемесячных авансовых платежей на ежеквартальные.
В строки 210–230 занесите данные из строк 180–200 декларации за первый квартал.
В строках 210–230 организации, которые перечисляют авансовые платежи в бюджет поквартально, указывают суммы авансовых платежей за предыдущий квартал. А это те суммы, которые в предшествующей декларации стоят в строках 180–200. Исключение составляет декларация за I квартал, в которой эти строки не заполняют. Так предусмотрено пунктом 5.8 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
Поясним, почему из декларации за I квартал нужно брать данные строк 180–200, а не строк 290–310 листа 02 и подраздела 1.2, где обычно отражают начисленные ежемесячные авансы.
Дело в том, что по итогам I квартала уже можно сделать вывод: вправе организация со II квартала перейти с ежемесячных платежей на поквартальные или нет. Для этого нужно оценить объем выручки за предыдущие четыре квартала – в рассматриваемой ситуации за II–IV кварталы прошлого года и за I квартал текущего. И если доходы от реализации не превысили в среднем 15 млн руб. за каждый квартал , то начислять ежемесячные авансы больше не нужно. То есть в декларации за I квартал не надо заполнять строки 290–310.
В декларации за полугодие при определении суммы налога к доплате (строки 270–271) или к уменьшению (строки 280–281) нужно учитывать показатели строк 180–200 декларации за I квартал (абз. 4 п. 5.8 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600). При этом сумму ежемесячных авансовых платежей, начисленных в течение I квартала (строки 210–230), в декларации за полугодие отражать нельзя. Даже если в карточке лицевого счета за счет этих платежей по итогам I квартала образовалась переплата, ее можно компенсировать. Для этого по итогам полугодия достаточно перечислить в бюджет не всю сумму, отраженную по строкам 180–200, а разницу за вычетом переплаты, сложившейся по итогам I квартала.
Сальдо расчетов с бюджетом в декларации за полугодие определите по формуле:
Если по какой-либо причине в декларации за I квартал бухгалтер заявил ежемесячные авансовые платежи на II квартал (заполнил в декларации строки 290– 310 листа 02 и подраздел 1.2), то налоговая инспекция будет ждать от организации их уплаты. Чтобы инспектор вовремя сторнировал начисления в карточке лицевого счета, сообщите ему о переходе на ежеквартальную уплату авансов.
Это следует из пунктов 2–3 статьи 286 НК РФ и пункта 5.8 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
См. примеры заполнения декларации по налогу на прибыль за полугодие при переходе с ежемесячных авансовых платежей исходя из прибыли за предыдущий квартал на ежеквартальное перечисление авансовых платежей, если:
Организации, которые платят налог ежемесячно исходя из фактически полученной прибыли или ежеквартально, указывают по строкам 210–230 суммы авансовых платежей по декларации за предыдущий отчетный период (если он входит в текущий налоговый период). То есть данные по этим строкам должны соответствовать показателям по строкам 180–200 предыдущей декларации. В декларации за первый отчетный период строки 210–230 не заполняются.
Кроме того, независимо от периодичности уплаты налога по строкам 210–230 укажите суммы авансовых платежей, доначисленных (уменьшенных) по итогам камеральной проверки декларации за предыдущий отчетный период. При условии, что результаты данной проверки учтены организацией в текущем отчетном (налоговом) периоде.
У организаций, которые имеют обособленные подразделения, сумма авансовых платежей, начисленных в региональные бюджеты, в целом по организации должна быть равна сумме показателей строк 080 приложения 5 к листу 02 по каждому обособленному подразделению (по группе обособленных подразд елений, находящихся на территории одного субъекта РФ), а также по головному отделению организации.
Это следует из положений пункта 5.8 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
Ситуация: как заполнить строки 180–210 листа 2 в годовой декларации по налогу на прибыль? С IV квартала организация перешла с квартальной на помесячную уплату налога.
По строке 180 укажите общую сумму налога на прибыль, начисленного за год. В строку 210 впишите сумму строк 180 и 290 листа 02 декларации за девять месяцев этого года.
Переход организации на помесячную уплату налога на заполнение этих строк не влияет. Дело в том, что в декларации по налогу на прибыль нужно отражать только начисление налога и авансовых платежей. Фактические расчеты с бюджетом (в частности, порядок перечисления и суммы перечисленных авансовых платежей) в декларации не показывают.
Поэтому строки 180–200 заполните в общем порядке:
- по строке 180 укажите общую сумму налога на прибыль;
- по строке 190 (200) – налог на прибыль, уплачиваемый в федеральный (региональный) бюджет.
Такой порядок предусмотрен пунктом 5.7 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
По строкам 210–230 укажите общую сумму авансовых платежей:
- начисленных за девять месяцев. В данном случае это суммы, которые указаны по строкам 180–200 декларации за девять месяцев;
- заявленных к уплате в IV квартале. Это те суммы, которые указаны по строкам 290–310 декларации за девять месяцев.
Важно: поскольку с IV квартала организация перешла с поквартальной на помесячную уплату налога, в декларации за девять месяцев нужно было заявить сумму ежемесячных авансовых платежей на IV квартал. Если по каким-то причинам вы этого не сделали, оформите и сдайте уточненную декларацию за девять месяцев.
Такой порядок следует из положений пункта 5.8 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
Если сумма начисленных авансовых платежей превысит сумму налога, исчисленного по итогам очередного отчетного (налогового) периода, складывающаяся переплата по налогу отражается по строкам 280–281 листа 02. По этим строкам показываются итоговые сальдо по расчетам с бюджетами в виде сумм к уменьшению (п. 5.10 Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600).
Аналогичные разъяснения содержатся в письме ФНС России от 14 марта 2013 г. № ЕД-4-3/4320.
См. примеры отражения в декларации по налогу на прибыль авансовых налоговых платежей, если:
Строки 240–260 Налог за пределами РФ
По строкам 240–260 укажите суммы иностранного налога, уплаченные (удержанные) за пределами России в отчетном периоде по правилам иностранных государств. Эти суммы идут в зачет уплаты налога в России согласно порядку, установленному статьей 311 Налогового кодекса РФ.
Отдельно отразите сумму, засчитываемую в уплату налога:
- в федеральный бюджет – по строке 250;
- в бюджет субъекта РФ – по строке 260.
По строке 240 рассчитайте общую сумму засчитываемого налога по формуле:
Строки 270–281 Налог к доплате или уменьшению
По строкам 270–281 рассчитайте суммы налога к доплате или уменьшению.
По строке 270 рассчитайте сумму налога к доплате в федеральный бюджет:
Как заполнить декларацию по налогу на прибыль
Декларация по налогу на прибыль организации — одна из основных отчетных форм налогоплательщика, работающего на обычной системе налогообложения. На ее основе рассчитывается, какую сумму дохода получила компания и какой размер фискального платежа должен быть перечислен в бюджет.
- Обзор законодательства за период с 29 ноября по 5 декабря
- Как составить договор с волонтером
- Составляем техническое задание на проведение СОУТ
- Добровольный квалификационный экзамен
- Тарифная сетка по разрядам на 2022 год
Форма бланка
Для отчетности за 4 квартал 2021 года действует форма декларации по налогу на прибыль, утвержденная Приказом ФНС № ММВ-7-3/ [email protected] от 23.09.2019 с учетом изменений, внесенных приказом ФНС № ЕД-7-3/ [email protected] от 05.10.2021. Она обязательна для всех, кто сдает прибыльную отчетность, — отечественных и иностранных организаций, которые признаются плательщиками или налоговыми агентами по налогу на прибыль.
Срок сдачи
Прибыльная отчетность сдается ежеквартально. Показатели заполняются по итогам налогового периода (год) и по итогам отчетных периодов:
- первый квартал;
- первое полугодие;
- девять месяцев.
В приложении 2 Приказа ФНС № ММВ-7-3/[email protected] от 23.09.2019 содержится пошаговая инструкция, как заполнить декларацию по налогу на прибыль, и ФНС вправе ее менять. Но срок предоставления отчетности остается неизменным и по-прежнему указан в статье 289 НК РФ. По итогам отчетного периода налогоплательщики должны сдать отчетность не позднее 28 дней после его окончания. Годовой отчет предоставляется не позднее 28 марта следующего года. Если день сдачи попадает на нерабочий (праздничный) день, то срок сдачи декларации по прибыли переносится на следующий первый рабочий день.
Собрали в таблице все сроки сдачи квартальной отчетности в 2022 году:
| Период | Последний день сдачи |
|---|---|
| 2021 г. | 28.03.2022 |
| I квартал | 28.04.2022 |
| 1 полугодие | 28.07.2022 |
| 9 месяцев | 28.10.2022 |
| 2022 г. | 28.03.2023 |
Если налогоплательщики исчисляют авансовые платежи по фактической прибыли ежемесячно, когда сдается декларация по налогу на прибыль? Они обязаны сдавать декларации не позднее 28-го числа месяца, следующего за месяцем, по итогам которого исчислен налог.
А вот предоставление декларации по налогу на прибыль, если организация создана в конце квартала, обязательно. Для прибыльного налога отчетным периодом является год (п. 1, 2 ст. 285 НК РФ). Для таких взносов исключений по срокам сдачи отчетности не установлено — необходимо отчитаться за квартал, полугодие, девять месяцев или год, даже если организация создана за несколько дней до конца квартала.
Как заполнить прибыльную отчетность
Форма декларации утверждена Приказом ФНС № ММВ-7-3/[email protected] от 23.09.2019 (ред. от 05.10.2021), а порядок, как заполнить отчет по налогу на прибыль, содержится в приложении 2 к приказу. В обязательном порядке включить в отчет нужно:
- титульный лист;
- подраздел 1.1 раздела 1;
- лист 02;
- приложения 1 и 2 к листу 02.
Остальные разделы и листы декларации включают, только если организация имела соответствующие операции. Например, если у организации есть обособленные подразделения, это основание для подготовки и сдачи приложения 5 к листу 02. А если у компании имелись убытки, уменьшающие налогооблагаемую базу, это как раз ситуация, когда необходимо заполнять приложение 4 к листу 02, но учтите: готовят его только по итогам 1 квартала и года. В отчетности за текущий, 3, квартал убытки прошлых лет не показывают.
В п. 2.1 порядка указано, какие строки в декларации на прибыль должны заполняться с нарастающим итогом: весь отчет, за исключением некоторых строк, заполняется нарастающим итогом с начала года. Стоимостные показатели вписывают в полных рублях: все, что меньше 50 копеек, отбрасывается, а все, что больше, — округляется до полного рубля.
Эксперты КонсультантПлюс разобрали, как рассчитать и уплатить налог на прибыль по обособленным подразделениям. Используйте эти инструкции бесплатно.
Способы сдачи
Прибыльная отчетность предоставляется в ИФНС по месту нахождения организации и по месту нахождения каждого обособленного подразделения. Если ОП расположены в одном субъекте федерации, то разрешено выбрать ответственное подразделение, которое отчитается за все остальные.
Сдать отчет необходимо в электронной форме (п. 3 ст. 80 НК РФ). Допускается предоставление в бумажном виде только для компаний, среднесписочная численность работников которой не превышает 100 человек.
Образец заполнения декларации
Следуя правилам, которые дает инструкция, приведем пошаговое заполнение декларации по налогу на прибыль для чайников и сформируем отчет за 4 квартал 2021 года.
Шаг 1. Оформление начинается с титульного листа. В нем указываются данные налогоплательщика (название, ИНН, КПП, Ф.И.О. подписывающего лица) и реквизиты ИФНС, куда сдается отчет. Обязательно прописывается код места предоставления:
- 214 — по месту нахождения российской организации;
- 220 — по месту нахождения обособленного подразделения.
Для обозначения налогового (отчетного) периода предусмотрены специальные коды:
- 21 — первый квартал;
- 31 — полугодие;
- 33 — девять месяцев;
- 34 — год.
Если вы готовите ежемесячный отчет, обращайте особое внимание на примечания. Так, для обозначения периода при сдаче ежемесячных отчетов используйте коды:
| Количество месяцев | Код |
|---|---|
| Один | 35 |
| Два | 36 |
| Три | 37 |
| Четыре | 38 |
| Пять | 39 |
| Шесть | 40 |
| Семь | 41 |
| Восемь | 42 |
| Девять | 43 |
| Десять | 44 |
| Одиннадцать | 45 |
| Отчет за год | 46 |
Так выглядит пример заполнения декларации по налогу на прибыль за 4 квартал 2021 года в части титульного листа:

Шаг 2. Заполним приложение № 1 (доходы организации), а затем заполним приложение № 2 (расходы) к листу 02. Допустим, за 2021 г. организация получила доходы:
- от реализации товаров собственного производства (стр. 011) — 4 500 000 руб.;
- от продажи прочего имущества (стр. 014) — 500 000 руб.;
- внереализационные (стр. 100) — 2 000 000 руб.
Заполняем только указанные строки, в остальных — прочерки. В инструкции к заполнению отчета разъясняется, куда вписать реализацию земельного участка в декларации по налогу на прибыль, — в строку 014 приложения № 1 к листу 02.

Шаг 3. В приложении № 2 указываем расходы ООО за квартал:
- прямые (стр. 010) — 1 000 000 руб., в том числе амортизация, начисленная линейным методом (стр. 131), — 100 000 руб.;
- косвенные (стр. 040) — 430 000 руб., из них страховые взносы, учитываемые при расчете налога на прибыль (стр. 041), — 190 000 руб.;
- на приобретение и продажу прочего имущества (стр. 060) — 70 000 руб.;
- внереализационные (стр. 200) — 500 000 руб., включая проценты за кредит (стр. 201) — 135 000 руб., траты на ликвидацию основного средства (стр. 204) — 365 000 руб.
Заполняем только указанные строки, в остальных — прочерки. Обратите внимание, в какой строке декларации на прибыль отражается зарплата, — это косвенные расходы, их указываем по строке 040 приложения № 2 к листу 02.


Шаг 4. На основе сводных сведений о доходах и расходах в листе 02 определяем полученную налоговую базу и рассчитываем налог к уплате.


Шаг 5. Сумму налога, исчисленную к доплате в бюджет (или к уменьшению), переносим в подраздел 1.1 раздела 1. Подраздел 1.2 организациями, уплачивающими ежемесячные авансовые платежи, в годовой декларации не заполняется.

Особенности заполнения при обособленных подразделениях
Организации, имеющие представительства, филиалы, иные обособленные подразделения, сдают прибыльную отчетность:
- по организации в целом;
- по каждому обособленному подразделению (или группе ОП в регионе по месту нахождения ответственного подразделения).
Общий алгоритм заполнения приложения 5 листа 02 декларации по налогу на прибыль за 2021 и сдачи отчета такой:
- Определяем долю прибыли для головной организации и каждого ОП, исходя из удельного веса трудового показателя (численность или ФОТ) и удельного веса амортизируемого имущества.
- В декларации по организации заполняем приложение 5 по головной организации и по каждому обособленному подразделению, указывая долю и сумму прибыли, сумму налога, исходя их региональной ставки, суммы авансовых платежей.
- По каждому ОП составляем отдельный отчет, включая в него титульный лист, подразделы 1.1 и 1.2 раздела 1, приложение 5 к листу 02 только по ОП, для которого заполняется отчет (переносятся данные из основной декларации).
Заполнение прибыльной отчетности через специальные сервисы
Большинство налогоплательщиков заполняют налоговую отчетность с использованием учетных программ, установленных в организации. В них, как правило, есть и сами формы, и специальные инструкции по заполнению.
Кроме того, допустимо использовать бесплатное программное обеспечение, которое разработано ФНС. Оно доступно для скачивания на официальном сайте налоговиков и носит название «Налогоплательщик ЮЛ». Установите программу на компьютер, запустите и заполните реквизиты компании. Затем следуйте указаниям утилиты.
Прибыль
Вопрос 1.
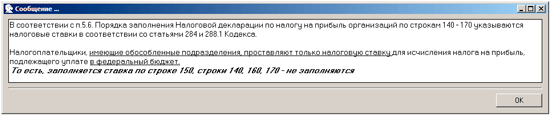
Программа не дает возможности заполнить ставку налога на прибыль подлежащего уплате в бюджет субъектов РФ и не рассчитывает налог в бюджет субъекта.
Ответ:
Если есть обособленные подразделения, то ставки налога в бюджет субъектов РФ необходимо заполнять не в листе 02, а в приложении №5 к листу 02.
Вопрос 2. Каким образом из основной декларации по налогу на прибыль организаций можно завести декларации по обособленным подразделениям?
Ответ:
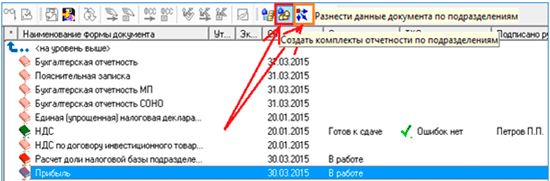
Необходимо нажать в основном окне программы на 2 клавиши: сначала «Создать комплекты отчетности по подразделениям», потом «Разнести данные документа по подразделениям».
Вопрос 3. ООО выплачивает дивиденды своим участникам, ценных бумаг нет. Нужно ли заполнять Лист 03 Раздел А новой декларации по налогу на прибыль организаций? Если да, то какую категорию налогового агента указывать? Нужно ли заполнять Приложение № 2?
Ответ:
Лист 03 Раздел А заполнять нужно, категория налогового агента 1, так как эта категория предназначена не только для эмитентов ценных бумаг, но и для организаций, распределяющих прибыль, оставшуюся после налогообложения (п. 11.2.1 Порядка заполнения). Приложение № 2 не нужно заполнять, так как в нем отражаются сведения о доходах от ценных бумаг.
Вопрос 4. В программе «Баланс-2W» в Декларации по налогу на прибыль за январь отсутствует Приложение № 4 к Листу 02. Данные из него должны переноситься в стр. 080 листа 05. Как заполнить декларацию?
Ответ: Абз. 6 п. 1.1 Порядка заполнения декларации предусмотрено, что Приложение № 4 к Листу 02 включается в состав Декларации только за I квартал и налоговый период. Стр. 080 листа 05 в периодах, отличных от 1 квартала и года, заполняется вручную, в программе в этих периодах ячейка 080 Листа 05 не является расчетной.
Вопрос 5. Почему в годовой декларации по налогу на прибыль не заполняется Раздел 1.2 авансы?
Ответ:
Раздел 1.2 декларации по налогу на прибыль заполняют только те налогоплательщики, которые исчисляют ежемесячные авансовые платежи по налогу на прибыль в соответствии с абзацами 2 — 6 пункта 2 статьи 286 НК. В годовой декларации ежемесячные авансовые платежи, лист 02 стр.290-310, не заполняются. Соответственно, раздел 1.2 декларации тоже не заполняется. Указанные положения содержатся в абз.3 п.1.1. Порядка заполнения налоговой декларации по налогу на прибыль организаций, утв. Приказом Минфина России от 5 мая 2008 г. №54н.
Вопрос 6. Почему во 2 и 3 кварталах отсутствует Приложение №4 декларации по налогу на прибыль?
Ответ:
Согласно инструкции по заполнению налога на прибыль Приложение N 4 к Листу 02 включается в состав Декларации только за I квартал и налоговый период.
На основании абз.4 п.1.1. Порядка заполнения налоговой декларации по налогу на прибыль организаций, утв. Приказом Минфина России от 5 мая 2008 г. №54н. приложение №4 к Листу 02 включается в состав декларации только за I квартал и налоговый период.
Вопрос 7. Почему я не могу сдать приложения к Листу 02 в месячной декларации по налогу на прибыль?
Ответ:
В соответствии с абз.2 п.1.3 Порядка заполнения налоговой декларации по налогу на прибыль организаций, утв. Приказом Минфина России от 5 мая 2008 г. №54н по итогам других отчетных периодов (за январь, 2, 4, 5, 7, 8, 10, 11 месяцев) организации, уплачивающие авансовые платежи ежемесячно исходя из фактически полученной прибыли нарастающим итогом с начала года, представляют декларацию в объеме Титульного листа (Листа 01), подраздела 1.1 Раздела 1 и Листа 02. При осуществлении соответствующих операций и (или) наличии обособленных подразделений в состав Деклараций включаются также подраздел 1.3 Раздела 1, Приложения N 5 к Листу 02 и Листы 03, 04.
Вопрос 8. Почему не проставляются налоговые ставки в строках 140, 160 Листа 02 декларации по прибыли?
Ответ:
При наличии обособленных подразделений ставка налога на прибыль (всего) – стр. 140 и ставка в бюджет субъекта РФ – стр. 160, не заполняются.
Вопрос 9. Как рассчитывается сумма авансов по строкам 290 – 310 Листа 02 декларации по налогу на прибыль?
Ответ:
Согласно п. 5.11. Порядка заполнения налоговой декларации по налогу на прибыль организаций, утв. Приказом Минфина России от 5 мая 2008 г. №54н:
- стр.290 = стр.180 — стр.180 ПОП – если отчетный период не год и не месячная отчетность.
- стр.290 = стр.180 — если текущий отчетный период 1 квартал.
- стр.290 = стр.(120 + 130 + 140 + 220 + 230 + 240) раздела 1.2.
- стр. 300 = стр.190 — стр.190 ПОП – если отчетный период не год и не месячная отчетность.
- стр. 310 = стр.200 — стр.200 ПОП – если отчетный период не год и не месячная отчетность.
- стр. 310 = сумма стр.120 всех Приложений №5 – при наличии обособленных подразделений.
Вопрос 10. Каким образом подготовить декларации по налогу на прибыль обособленных подразделений?
Ответ:
Первоначально необходимо заполнить декларацию по налогу на прибыль головной организации и проверить заполнение Приложений №5 к Листу 02 по каждому из обособленных подразделений, в особенности код ИФНС, ОКАТО и КПП. Сохранить и закрыть декларацию по налогу на прибыль головной организации.
Находясь курсором на декларации по налогу на прибыль головной организации, нажать правую кнопку мыши и выбрать пункт «Создать комплекты отчетности по подразделениям». После чего следует проверить правильность сформированных комплектов отчетности.
Затем следует еще раз нажать на декларацию по налогу на прибыль головной организации правой кнопкой мыши и выбрать «Разнести данные документа по подразделениям».
После чего нужно нажать на декларацию по налогу на прибыль головной организации правой клавишей мыши и выбрать «Открыть окно с группой», где можно просмотреть статусы и отредактировать декларации всех обособленных подразделений. Также можно выгрузить на дискету, отправить или распечатать любую из сформированных деклараций.
Налог на прибыль
Кто платит налог на прибыль в 2021 году. Ставка налога на прибыль и в 2020, и в 2021 году составляет 20 %. Сам расчет налога на прибыль организаций не составляет труда. А вот определение налоговой базы — процесс довольно трудоемкий. Разберем пример расчета налога на прибыль, сроки уплаты и штрафные санкции. Расскажем про изменения в порядке заполнения и сроках сдачи декларации по налогу на прибыль.
Кто платит налог на прибыль
Налог на прибыль — это разновидность федерального налога, который платят юридические лица.
Налогоплательщики данного налога зафиксированы в ст. 246 НК РФ.
Можно выделить три основные группы, которые обязаны платить налог на прибыль:
- организации на общей системе налогообложения (ОСНО);
- иностранные организации, работающие в РФ через постоянные представительства или получающие доходы от источников в РФ;
- участники консолидированной группы налогоплательщиков.
Дарим онлайн‑бухгалтерию тем, кто сдает отчетность!
Подключите Контур.Экстерн для отчетности и получите Контур.Бухгалтерию на год в подарок
Ставка налога на прибыль
И в 2020, и в 2021 году стандартная ставка налога составляет 20 % (ст. 284 НК РФ).
Важно учесть, что платежи по данному налогу направляются в два разных бюджета:
- 3 % от рассчитанного налога идут в федеральный бюджет;
- 17 % от рассчитанного налога направляются в бюджеты субъектов Российской Федерации.
Такое распределение по бюджетам действует до 2024 года.
Для отдельных организаций и видов доходов действуют специальные ставки: 0, 5, 9, 13, 15, 30 % и др.
Сдайте декларацию по налогу на прибыль через интернет.
Расчет налога на прибыль
Сам расчет налога на прибыль организаций не составляет труда. А вот определение налоговой базы — процесс довольно трудоемкий и требует от бухгалтера знания всех нюансов главы 25 Налогового кодекса.
Как определить налоговую базу
Подробный алгоритм расчета базы описан в ст. 315 НК РФ.
Налог платится с полученной прибыли. Чтобы узнать сумму прибыли, следует из полученных доходов вычесть понесенные расходы. И доходы, и расходы для расчета следует брать с начала года нарастающим итогом.
Расходы обязательно должны быть экономически обоснованы и поименованы в соответствующих статьях главы 25 НК РФ.
Полученная прибыль — это и есть налоговая база, с которой берется налог в размере 20 %. Если расходы превысили доходы и образовался убыток, то налоговая база будет равна нулю — налог платить не надо.
Формула расчета налога на прибыль: (Доходы — Расходы) × 20 %.
Пример расчета налога на прибыль
Как рассчитать налог на прибыль, рассмотрим на примере.
Доходы ООО «Дело» за 2020 год составили 1 250 000 рублей. Расходы, принимаемые к учету, составили 836 000 рублей.
Налоговая база: 1 250 000 — 836 000 = 414 000 рублей.
Налог на прибыль: 414 000 × 20 % = 82 800 рублей.
В этой сумме присутствует налог, зачисляемый в федеральный бюджет, — 12 420 рублей (414 000 х 3 %), налог, зачисляемый в бюджеты субъектов РФ, — 70 380 рублей (414 000 х 17 %).
12 420 + 70 380 = 82 800 рублей (общая сумма налога).
Проводка «Начислен налог на прибыль» будет представлена такой записью: Дебет 99 Кредит 68.
Декларация по налогу на прибыль: порядок заполнения и сроки
Налоговую декларацию по налогу на прибыль нужно направить даже фирмам, которые по тем или иным причинам не вели деятельность (п. 1 ст. 289 НК РФ).
Порядок заполнения декларации прописан в Приказе ФНС РФ от 23.09.2019 N ММВ-7-3/475@.
Обязательные составляющие декларации: титульный лист (лист 01), подраздел 1.1 раздела 1, лист 02, приложения № 1 и № 2 к листу 02. Остальные разделы и приложения заполняют по ситуации.
По срокам отчетности отчитывающиеся компании можно условно разделить на две группы:
- Организации, которые платят налог ежеквартально или ежемесячно, исходя из прибыли в предыдущем квартале.
- Организации, которые платят налог ежемесячно по фактической прибыли.
Для первой группы отчетные периоды и сроки такие:
- I квартал — 28 апреля;
- полугодие — 28 июля;
- 9 месяцев — 28 октября;
- год — 28 марта следующего года.
Для второй группы отчетные периоды отличаются: месяц (январь), два месяца (январь — февраль), три месяца (январь — март) и по этой аналогии еще девять периодов (п. 3 и 4 ст. 289, п. 1 ст. 287 НК РФ) Сроки сдачи — не позднее 28-го числа каждого месяца.
Сроки уплаты налога на прибыль
Сроки уплаты налога легко запомнить. Они совпадают со сроками отправки декларации (ст. 287 НК РФ).
Для компаний, производящих ежемесячные платежи, исходя из прибыли предыдущего квартала, сроком уплаты является 28-ое число каждого месяца квартала. При этом до 28-го числа месяца, следующего за кварталом, при необходимости нужно доплатить налог за квартал.
Для компаний, которые платят авансовые платежи ежемесячно по фактической прибыли, срок — 28 число месяца, следующего за отчетным периодом.
Для компаний, уплачивающих только квартальные платежи, сроками уплаты налога являются 28 апреля, 28 июля, 28 октября, 28 марта следующего года.
Штрафные санкции
Если не отчитаться и не заплатить налог в срок, компанию оштрафуют (ст. 119 НК РФ).
В общем случае штраф равен 5 % от суммы налога. Но для штрафа есть определенные пределы. Во-первых, минимальный штраф составит 1000 рублей, даже если налог был всего 100 рублей. Несомненный плюс для нарушителя в том, что максимальный штраф составляет 30 % от суммы налога. При этом штраф берется за каждый месяц просрочки, в том числе неполный (ст. 119 НК РФ).
При неуплате налога, отраженного в декларации, инспекция может заблокировать на расчетном счету сумму долга или арестовать имущество. Также за каждый день опоздания начисляются пени (ст. 75 НК РФ).
Должностное лицо предприятия могут привлечь к административной ответственности, выписав предупреждение или оштрафовав на 500 рублей (ст. 15.5 КоАП РФ).