Сравнительный анализ дебиторской и кредиторской задолженности
Для определения оптимального соотношения дебиторской и кредиторской задолженностей является расчет коэффициента, который позволяет определить, сколько приходится дебиторской задолженности на 1 рубль кредиторской.
Расчет коэффициента соотношения дебиторской и кредиторской задолженности ведется по следующей формуле:

 (2.5)
Для коэффициента соотношения задолженности оптимальное значение варьируется от 0,9 до 1,0, то есть кредиторская задолженность должна не более чем на 10 % превышать дебиторскую.
Рассчитаем коэффициент соотношения дебиторской и кредиторской задолженности:


Сравнительный анализ представлен в таблице 2.7.
Сравнительный анализ дебиторской и кредиторской задолженности
Динамика показателей соотношения дебиторской и кредиторской задолженности представлена на рисунке 2.4.

Рис. 2.4. Динамика показателей соотношения дебиторской и кредиторской задолженности
Резкое увеличение кредиторской задолженности наблюдается в 2010 году на 15966 тыс. руб. или на 50,93 %. Это означает отвлечение средств из хозяйственного оборота, что ведет к замедлению их оборачиваемости. Снижает эффективность работы предприятия, ухудшает его финансовое состояние. Данный факт может вызвать несбалансированность денежных потоков.
Коэффициент соотношения дебиторской и кредиторской задолженности показал, что соотношение дебиторской и кредиторской задолженности нерациональное. Кредиторская задолженность должна не более чем на 10 % превышать дебиторскую. К концу отчетного периода на предприятии ЗАО «Омега» имеется дебиторская задолженность в сумме 22645 тыс.руб., а кредиторская задолженность составляет 47314 тыс. руб. С одной стороны увеличение кредиторская задолженность — наиболее привлекательный способ финансирования, так как проценты здесь обычно не взимаются. С другой стороны, из-за больших отсрочек по платежам у предприятия могут возникнуть проблемы с поставками, ущерб репутации из-за неблагоприятных отзывов кредиторов, судебные издержки по делам, возбужденным поставщиками.
Предприятию ЗАО «Омега» необходимо, прежде всего, рассчитываться в первую очередь с долгами перед бюджетом, по социальному страхованию и обеспечению, так как отсрочки по этим платежам обычно влекут за собой выплату штрафов. Затем необходимо четко структурировать долги перед поставщиками и подрядчиками, и выявить какие из них требуют безотлагательного погашения.
Для снижения кредиторской задолженности можно порекомендовать снижение за счет взаимозачетов. Если организации — дебиторы погасят свою задолженность, то соответственно снизится кредиторская задолженность на сумму погашенного долга. Оставшуюся разницу от данной суммы кредиторской задолженности можно снизить частично за счёт реализации продукции, предоставления работ, услуг.
Еще статьи по экономике
Технико-экономические показатели компрессорного цеха Фроловского ЛПУМГ OOO Газпром трансгаз Волгоград
Россия, обладая уникальным энергетическим потенциалом, постоянно укрепляет свои позиции на мировом энергетическом рынке. Одновременно с этим РФ остается одним из крупнейших потребителей углеводородного сырь .
Совершенствования структуры предприятия, расчет технико-экономических показателей на примере ОАО ТМНУ
В современной рыночной экономике огромное влияние на эффективность предприятия влияет то, на сколько быстро руководство предприятие может реагировать на изменение ситуации на рынке. Вместе с руководством доволь .
Социально-экономические системы как предмет современного исследования
Понимание «Системы» возникло еще в древности. Демокрит, положивший начало материалистическому атомизму, определял фундаментальные категории естествознания, такие как целое, элементы и связь между .
Соотношение дебиторской и кредиторской задолженности
Для нормальной экономики организации важен учет и контроль долговых обязательств предприятия. Причем здесь исследуют оборачиваемость и сумму дебиторки, размер задолженности перед кредитором и сопоставляют рассматриваемые величины.
Уточним, как вычислить соотношение дебиторской и кредиторской задолженности, нормативное значение этих параметров и о чем расскажет повышение полученного коэффициента.
Основы расчетов
Начнем обсуждение с определений и терминов. Соотношение дебиторской задолженности и кредиторской задолженности показывает, насколько сопоставимы размеры потенциальной прибыли компании за предоставленные контрагентам услуги и продукцию с расходами, которые организация обязана вернуть кредиторам. Эта константа играет ключевую роль в оценке результатов работы фирмы.

Здесь финансисты определяют, сколько денег, которые должны компании дебиторы, приходится на каждый рубль займов предприятия. Поэтому анализ соотношения дебиторской задолженности и кредиторской формы долговых обязательств – обязательная составляющая управленческой политики организации. Этот показатель определяет, насколько грамотно и рационально фирма использует ресурсы и средства.
Отметим, что такое значение рассчитывают по формуле: Кс = Дзс / Кзс. Здесь величина «Кс» означает искомый коэффициент, «Дзс» – общая сумма долгов дебиторов, а «Кзс» – совокупный размер кредиторских обязательств компании.
Формула коэффициента кредиторской задолженности и дебиторской задолженности вычисляется на текущий момент и сравнивается в динамике с прошедшим периодом, чтобы оценить темпы развития предприятия. Кроме того, здесь важно, чтобы полученная константа укладывалась в нормальные показатели. Этот момент определяет эффективность работы руководителя. Рассмотрим нюансы этого вопроса подробнее

Учитывайте, что аналогичным образом проводят расчеты и по сведениям, которые указаны в балансе компании. Здесь константа вычисляется при делении строки 1230, которая указана в форме №1, на позицию 1520 того же бланка. Результат расчетов тщательно изучают и сравнивают с величиной принятого для этого значения.
Изучение величины коэффициента
Учитывая, что ведение бизнеса предполагает результативное использование собственного и заемного капитала и ресурсов для повышения объемов дохода фирмы, экономисты вычисляют коэффициент соотношения расчетов компании с дебиторами и кредиторами. Эти действия помогают определить насколько руководитель правильно и эффективно ведет финансовую политику. Причем тут в формулу включаются и собственные ресурсы, и кредитование.

Отметим, что оптимальное отношение дебиторской и кредиторской задолженности в таких ситуациях составляет единицу, ведь тогда размеры займов предприятия соответствуют потенциальной прибыли. Хотя на этот счет существует и другое мнение. Некоторые финансисты говорят, что лучшим коэффициентом для организации становится величина, которая равна двум единицам.
Помните, что специфика деятельности и экономическое положение конкретной компании определяет правильность первого или второго варианта. Однако в любой ситуации значение менее «1» говорит о появлении проблем в финансовой политике фирмы.
Учитывайте, что граничное верхнее значение константы не регламентируется. Однако тут целесообразно учитывать, что чересчур высокие показатели свидетельствуют о неплатежеспособности дебиторов либо о невозможности своевременного расчета с кредитором. Кроме того, не забывайте, что эта величина периодически изменяется, поэтому здесь уместно постоянно отслеживать ситуацию.

Хотя превышение дебиторской задолженности над кредиторской задолженностью говорит о грамотно выбранной экономической стратегии и разумном расходовании оборотного капитала. Помните о необходимости сравнения текущих и прошлых величин, чтобы оценить результат расходования средств для повышения выручки и оборотов предприятия. Изучим, о чем говорят нюансы значения этой константы.
Коэффициент равен единице и больше
Начнем с рассмотрения ситуации, когда дебиторская задолженность превышает кредиторскую. Что означает подобный результат, узнаем ниже. Как правило, величины в пределах 1–2 говорят об успешном и правильном расходовании организацией собственных и заемных ресурсов. Однако здесь уместно на протяжении календарного года комплексно анализировать такие показатели, чтобы увидеть реальное положение дел.

Помните, что увеличение константы свидетельствует о выводе собственного капитала, что иногда приводит к необходимости кредитования. Соответственно, подобные случаи говорят о вероятных расходах в будущем. Кроме того, риски, что дебиторы не рассчитаются с компанией вовремя, всегда присутствуют. Да и не подкрепленные залогом соглашения здесь тоже играют не в пользу кредитора.
Просроченные платежи дебиторов грозят организации потенциальными убытками. Поэтому при вычислении коэффициента соотношения уместно учитывать конкретные нюансы специфики деятельности и ликвидности контрагентов.
Дебиторская задолженность больше кредиторской – что это значит для предприятия? В целом, тут появляются основания для положительной оценки работы фирмы, но значения константы свыше двух единиц – повод проверить целесообразность выемки оборотного капитала. Кроме того, здесь уместно пересмотреть условия возврата контрагентами средств либо сменить партнеров.
Соотношение краткосрочной дебиторской и кредиторской задолженности
Объяснение сущности показателя соотношения краткосрочной дебиторской и кредиторской задолженности
Этот показатель характеризирует качество политики коммерческого кредитования компании. Показатель учитывает влияние кредиторской и дебиторской задолженности на ликвидность и платежеспособность. Сбалансированность денежных потоков в процессе расчетов с поставщиками и покупателями положительно влияет на финансовое состояние компании.
Нормативное значение показателя соотношения краткосрочной дебиторской и кредиторской задолженности:
Обычно оптимальным значением показателя является значение, которое приблизительно равно единице. В таком случае компания может кредитовать своих покупателей за счет поставщиков. Это значит, что собственный капитал не отвлекается на кредитование клиентов, и эти средства могут быть направлены на интенсификацию деятельности компании. Более высокий показатель говорит о том, что компания привлекает больше средств от кредиторов, чем отдает дебиторам. Это может быть признаком кризиса ликвидности. Невозможность погасить свои обязательства вовремя ведет к ухудшению отношений с поставщиками. В будущем последние будут учитывать риск несвоевременного получения средств в цене продукции, что приведет к повышению себестоимости.
Связанные материалы
- Анализ финансовых показателей
- Относительные показатели ликвидности
- Коэффициент абсолютной ликвидности
- Коэффициент текущей ликвидности
- Коэффициент быстрой ликвидности (Коэффициент срочной ликвидности)
Значение ниже нормативного может быть признаком неэффективной политики коммерческого кредитования и, как результат, дебиторы задолжали компании больше средств, чем компания получила от поставщиков.
Направления решения проблемы нахождения показателя вне нормативных пределов
Если несвоевременный расчет с кредиторами происходит постоянно, то это свидетельствует о низком качестве финансового менеджмента. Для решения проблемы необходимо использовать бюджетирование, составлять платежный календарь, использовать прочие приемы, которые позволят контролировать движение входных и выходных денежных потоков.
Если значение показателя ниже единицы, то необходимо поработать над политикой товарного (коммерческого) кредитования клиентов. В процессе коммерческого (товарного) кредитования стоит учитывать историю сотрудничества с клиентом, его финансовое положения (в пределах доступных данных), рыночную ситуацию в его сегменте. Также необходимо составить шаблон договора коммерческого кредитования и оговорить в нем сроки погашения задолженности за поставленными товарами и услугами, штраф за нарушение сроков, порядок досудебного решения вопросов и т.д.
Формула расчета показателя соотношения краткосрочной дебиторской и кредиторской задолженности:
Текущая кредиторская задолженность за товары и услуги / Текущая дебиторская задолженность за товары и услуги
Пример расчета показателя:
Компания ОАО «Веб-Инновация-плюс»
Единица измерения: тыс.руб.
| Баланс | На 31 12 2020 | На 31 12 2019 |
| Активы | ||
| II. ОБОРОТНЫЕ АКТИВЫ | ||
| Производственные запасы | 105 | 77 |
| Дебиторская задолженность за товары и услуги | 15 | 74 |
| Денежные средства и денежные эквиваленты | 4 | 6 |
| ИТОГО ПО РАЗДЕЛУ II | 124 | 157 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Заемные средства | 100 | 100 |
| Кредиторская задолженность за товары и услуги | 111 | 95 |
| Прочие краткосрочные обязательства | 31 | 41 |
| ИТОГО ПО РАЗДЕЛУ V | 242 | 236 |
Соотношение краткосрочной дебиторской и кредиторской задолженности (2020 г.) = 111/ 15 = 7,4
Соотношение краткосрочной дебиторской и кредиторской задолженности (2019 г.) = 95/ 74 = 1,28
Полученные данные показывают, что в 2019 г. политика коммерческого кредитования была более-менее сбалансированной. Однако в 2020 г. ситуация ухудшилась и на каждый рубль дебиторской задолженности за полученные товары и услуги приходится 7,4 рубля кредиторской задолженности. С учетом низкого показателя текущей ликвидности такое значение соотношения краткосрочной дебиторской и кредиторской задолженности говорит кризисе ликвидности компании. Это может иметь длительные негативные последствия, поэтому необходимо решить проблему как можно быстрее. Причиной является слишком большой размер запасов и недостаточный размер денежных средств и их эквивалентов. Для решения проблемы необходимо проработать текущую политику формирования производственных запасов в компании.
Коэффициент соотношения дебиторской и кредиторской задолженности
Коэффициент дебиторской и кредиторской задолженности — это показатель, позволяющий оценить финансовую устойчивость компании. Он рассчитывается как соотношение сумм долгов дебиторов к обязательствам перед кредиторами.
Поговорим об оборачиваемости средств в расчетах: коэффициент соотношения дебиторской и кредиторской задолженности показывает, чего у компании больше — собственных долгов или денег, отданных в долг партнерам. Анализируя это, мы с вами имеем дело с двумя показателями, характеризующими оборачиваемость: скорость и период.
Скорость оборачиваемости дебиторской задолженности (Receivable turnover, Receivables turnover ratio) — коэффициент, характеризующий взаимодействие между предприятием и контрагентами.
Коэффициент показывает скорость превращения дебиторской задолженности (ДЗ) в денежные средства.
Где средняя ДЗ = (ДЗ на начало периода + ДЗ на конец периода): 2
Период оборота ДЗ (debtor days ratio, DDR) — средний срок, за который дебиторка превращается в денежную массу.
Где используются показатели оборачиваемости дебиторской задолженности?
Эти показатели и коэффициенты являются индикаторами эффективности политики управления ДЗ.
Основная функция такого управления сводится к увеличению скорости и к сокращению срока оборота ДЗ. Это достигается двумя способами:
- увеличивать товарооборот (выручку от продаж);
- уменьшать дебиторку за период.
Первый вариант — это экстенсивный путь развития, второй — более интенсивный, следовательно, предпочтительный.
Как уменьшить дебиторскую задолженность?
Для этого следует:
- работать на условиях предоплаты;
- стимулировать покупателей рассчитываться быстрее за счет предоставления эффективных скидок (при этом надо понимать, что упущенная выгода в виде уменьшения выручки должна быть меньше, чем эффект от ускорения оборачиваемости дебиторки);
- использовать факторинг.
Как интерпретировать значения показателей оборачиваемости?
- Анализировать изменения в динамике: чем выше скорость и чем ниже период оборота, тем эффективнее менеджмент управляет дебиторкой.
- Проводить среднеотраслевые сопоставления, сравнивая коэффициенты с компаниями-конкурентами.
- Проводить сопоставления с оборачиваемостью кредиторской задолженности (КЗ) внутри компании.
Третий аспект — самый важный. Только в сравнении с оборачиваемостью кредиторки, анализируя данные, полученные с использованием формулы коэффициента соотношения дебиторской и кредиторской задолженности, мы можем получить ответ на вопрос, не возникает ли у компании кассовых разрывов.
Кассовый разрыв возникает, когда срок платежа по кредиторке уже наступил, а денег от дебитора, на которые мы рассчитывали, все еще нет.
Скорость оборачиваемости КЗ (Accounts Payable Turnover Ratio) — показатель скорости оплаты предприятием собственных долгов перед поставщиками и подрядчиками.
Где средняя КЗ = (КЗ на начало периода + КЗ на конец периода): 2
Период оборота кредиторской задолженности (Сreditor days ratio, или CDR) — средний срок, за который кредиторка превращается в денежную массу.
Какой бы ни была система расчетов с контрагентами, должно соблюдаться правило: дебиторка погашается быстрее кредиторки. Только так минимизируются кассовые разрывы и снижается вероятность появления отрицательного чистого денежного потока по текущим операциям.
Пример
Давайте рассмотрим это на бытовом примере.
У меня есть замечательный приятель Иван Иваныч, который постоянно занимает у меня денег до зарплаты, около 10 тыс. руб. Я же выплачиваю ежемесячно ипотеку в сумме 30 тыс. руб. В этом месяце я практически не работала и имела доход только 20 тыс. руб. Совершенно очевидно, как важно, чтобы Иван Иваныч вернул мне долг раньше, чем наступит срок платежа по ипотеке.
Наталья Соколова, автор телеграм-канала «Балансовый гурман»
Как управлять дебиторской задолженностью, чтобы всегда хватало денег

Читайте также
Переход ИП на самозанятость: выгоды и ограничения
Оформление сотрудников по договорам ГПХ: преимущества и подводные камни
Как предотвратить блокировку онлайн-кассы
Патентная система налогообложения изменилась с 2021 года: плюсы и минусы
Как выбрать чат-бота для бизнеса
При ведении любого бизнеса появляется дебиторская задолженность, т. е. долги контрагентов перед компанией.
Если не контролировать эти долги и не управлять ими, то у бизнеса возникнут серьезные финансовые проблемы. Компания недополучит деньги и не сможет заплатить по счетам — возникнет постоянная нехватка средств на текущие платежи. А если просрочка по ним превысит три месяца, то кредиторы могут обратиться в суд и начать процедуру банкротства.
Рассмотрим, как проанализировать дебиторскую задолженность и наладить систему управления долгами.
Из этой статьи вы узнаете:
Как разделить дебиторскую задолженность на группы и зачем это делать
Долги разбиваются на категории — у каждой свои особенности и проблемы. Поэтому прежде, чем анализировать дебиторскую задолженность, выделите в ней группы должников.
Самые большие группы — это задолженность покупателей и поставщиков. В первом случае долги возникают из-за того, что вы дали покупателям отсрочку платежа. Дебиторская задолженность поставщиков появляется, если условия договоров предусматривают перечисление авансов в счет будущих поставок.
Общепринятый способ классификации дебиторки — это деление по контрагентам. Такой отчет формируется в любой бухгалтерской программе.
Но кроме разбивки по контрагентам делите дебиторку по срокам погашения. Так вы будете видеть, когда ожидается поступление средств, и сможете планировать свои платежи.
Для этого составьте специальную форму — реестр старения задолженности. Если у вас есть просроченные долги, выделите их, чтобы контролировать работу с проблемными контрагентами.
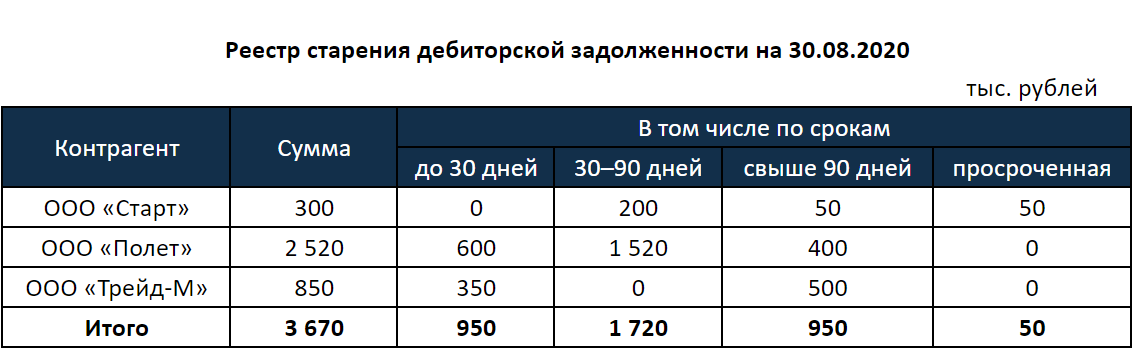
Большая часть платежей от контрагентов поступит через дней — на этот период можно запланировать наиболее крупные платежи. Просроченной задолженности мало, ее доля составляет всего 1,4% (50 из 3670) — в компании налажен контроль за возвратом долгов
Другие варианты классификации дебиторки зависят от особенностей бизнеса.
Если у вас много отгрузок, делите задолженность не только по контрагентам, но и внутри каждого контрагента по отдельным договорам и отгрузочным документам. Если вы продаете много разных товаров, то анализируйте дебиторку по товарным группам.
Если ваша продукция продается в разные регионы, разделите задолженность по территориальному признаку. Чтобы оценить работу менеджеров по продажам или закупкам, проанализируйте задолженность по контрагентам, за которых отвечает конкретный специалист.
Например, составьте реестр старения задолженности для клиентов каждого менеджера отдельно, а затем сравните распределение долгов по периодам.
Чем меньше период отсрочки, тем лучше для компании. Поэтому более высокую оценку должен получить менеджер, у которого будет наибольшая доля долгов с самым коротким сроком погашения. В примере это до 30 дней. Поощрите сотрудника и выдайте ему дополнительную премию.
Просроченных долгов в идеале не должно быть совсем, но вы можете установить для них лимит. Например 5% от общей суммы дебиторки по компаниям, за которые отвечает менеджер. Если лимит превышен — уменьшите премиальную часть вознаграждения ответственного сотрудника.
Какие финансовые коэффициенты нужно рассчитать, чтобы оценить эффективность управления задолженностью
Оборачиваемость в днях
Это период, в течение которого контрагенты в среднем гасят долги. Для расчета оборачиваемости дебиторской задолженности (ОДЗ) используйте формулу:
Т — это период времени в днях, за который определяется оборачиваемость, например месяц, квартал или год.
В — выручка за этот период.
СДЗ — средняя дебиторская задолженность за период.
Например, выручка компании за квартал — 50 млн рублей. Средняя дебиторская задолженность за этот же период — 10 млн рублей. Тогда оборачиваемость дебиторской задолженности за квартал будет равна:
ОДЗ = 90 дней / (50 млн рублей / 10 млн рублей) = 18 дней
Это значит, что деньги в среднем поступают в компанию через 18 дней после отгрузки товара.
Не существует норматива оборачиваемости дебиторской задолженности. В идеале ее нужно свести к нулю, т. е. работать полностью по предоплате и не авансировать поставщиков. Тогда деньги сразу можно использовать для закупки следующей партии сырья или товара. Средства будут оборачиваться быстрее, и компания сможет получить больше выручки за период без дополнительных финансовых вложений.
Но на практике работать без дебиторки очень сложно, особенно малому бизнесу. Конкуренция в период экономического спада обостряется — если вы потребуете от покупателя полную предоплату, найдется конкурент, готовый дать отсрочку. Вам придется соглашаться на перенос платежа, чтобы не потерять клиента.
Поэтому стремитесь хотя бы к тому, чтобы показатель оборачиваемости снижался от месяца к месяцу или как минимум не увеличивался.
Отношение дебиторской задолженности к выручке и активам баланса
Эти показатели, как и оборачиваемость, тоже нужно определять ежемесячно. Они должны уменьшаться от месяца к месяцу.
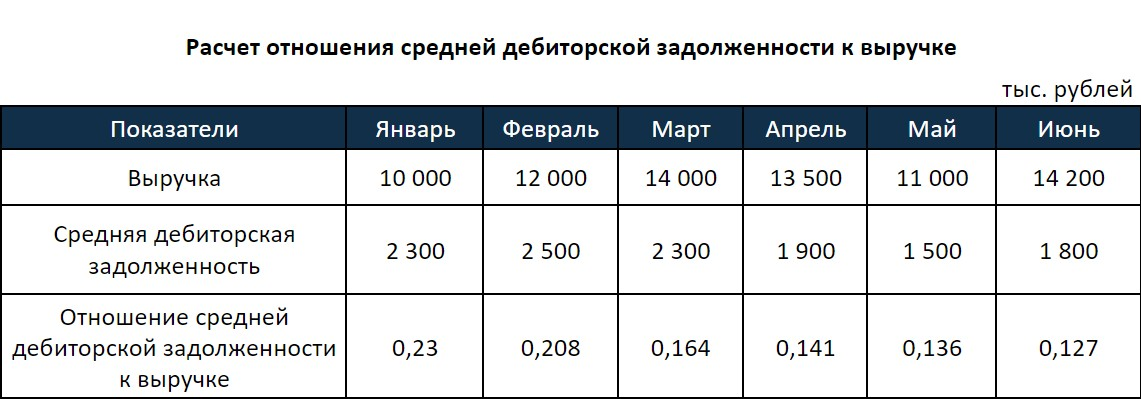
Выручка и задолженность по месяцам изменяются в обе стороны: то растут, то падают. Но отношение дебиторки к выручке стабильно снижается, что говорит об эффективном управлении долгами в компании
Соотношение дебиторской и кредиторской задолженностей
Снижая дебиторскую задолженность, не забывайте контролировать кредиторскую, т. е. вашу задолженность перед поставщиками.
В идеале дебиторская задолженность должна быть немного больше кредиторской — в Например, если средняя кредиторская задолженность — 10 млн рублей, то дебиторская за этот же период должна быть равна млн рублей.
Также оба вида долгов должны быть сопоставимы по срокам. Составьте реестр старения кредиторки по той же форме, что и рассмотренный выше реестр по дебиторке. В идеале распределение кредиторской задолженности по срокам возврата должно быть примерно таким же, как у дебиторской, — по срокам поступления. Это нужно для того, чтобы вы могли в любой момент погасить долги перед поставщиками за счет дебиторки.
Но если у компании значительные ликвидные (т. е. легко реализуемые) запасы товаров или продукции, то можно и отклониться от этого соотношения. В этом случае вы покроете часть кредиторки за счет средств от продажи запасов.
Анализируйте эти коэффициенты не только в целом по бизнесу, но и по направлениям: регионам, группам товаров, ответственным менеджерам и т. п.
Например, если вы рассчитаете оборачиваемость дебиторки по каждому менеджеру, то оцените, как специалисты работают с долгами. Тех, у кого оборачиваемость минимальна, можно поощрить, а с теми, кто не справляется с должниками, поговорить и выяснить, почему увеличился период отсрочки.
Если вы рассчитаете отношение дебиторской задолженности к выручке по регионам, то увидите, где клиенты готовы работать с минимальной отсрочкой, а где средства будут «замораживаться». Выгодно активнее работать на тех территориях, где отсрочка минимальна и вложенные деньги возвращаются быстрее.
Как проверять контрагентов и управлять дебиторской задолженностью
Проверьте платежеспособность контрагентов
Начинайте управлять дебиторской задолженностью еще до ее появления, т. е. при заключении договоров с новыми контрагентами. Если вы отгружаете товары или оказываете услуги с отсрочкой платежа, то вы как будто выдаете покупателям кредит. Поэтому в идеале каждого контрагента, который претендует на отсрочку, нужно проверять так же, как это делает банк при выдаче кредита.
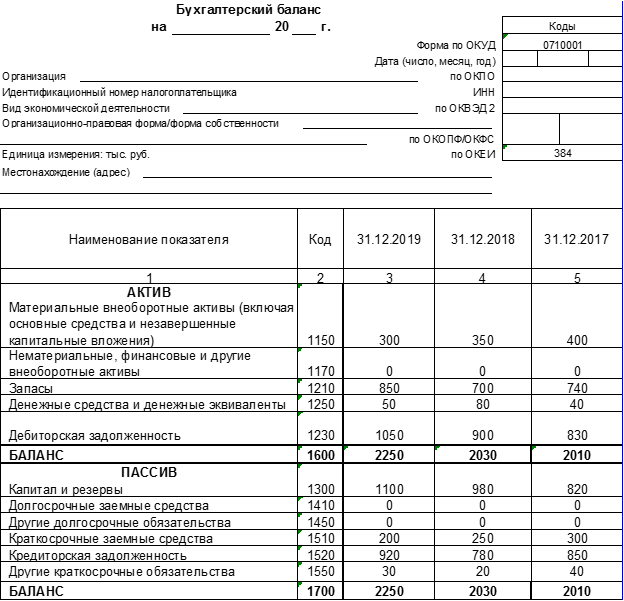
Далее в формулах мы приведем номера строк из упрощенной формы баланса, которую используют малые предприятия
Запросите у контрагента баланс и рассчитайте основные коэффициенты, которые характеризуют его платежеспособность.
- Коэффициент быстрой ликвидности (КБЛ), который равен отношению денежных средств и дебиторки к краткосрочным обязательствам.
КБЛ = (Деньги + Дебиторка) / (Краткосрочные кредиты + Кредиторка + Прочие долги) = (стр. 1230 + стр. 1250) / (стр. 1510 + стр. 1520 + стр. 1550) - Коэффициент текущей ликвидности (КТЛ). Этот показатель отличается от КБЛ тем, что в числителе формулы к дебиторке и деньгам добавятся запасы.
КТЛ = (Деньги + Дебиторка + Запасы) / (Краткосрочные кредиты + Кредиторка + Прочие долги) = (стр. 1210 + стр. 1230 + стр. 1250) / (стр. 1510 + стр. 1520 + стр. 1550)
Норматив для КБЛ — от 0,7 до 1. Это значит, что ваш контрагент должен иметь возможность погасить почти всю текущую задолженность за счет денег и дебиторки. Норматив для КТЛ — от 1,5 до 2,5. Дебиторка, деньги и запасы должны не менее чем в 1,5 раза перекрывать долги компании.
Рассчитайте оба коэффициента в динамике не менее чем за три отчетные даты. Тогда вы поймете, как меняется платежеспособность контрагента и чего можно ожидать в перспективе (без учета форс-мажорных ситуаций).
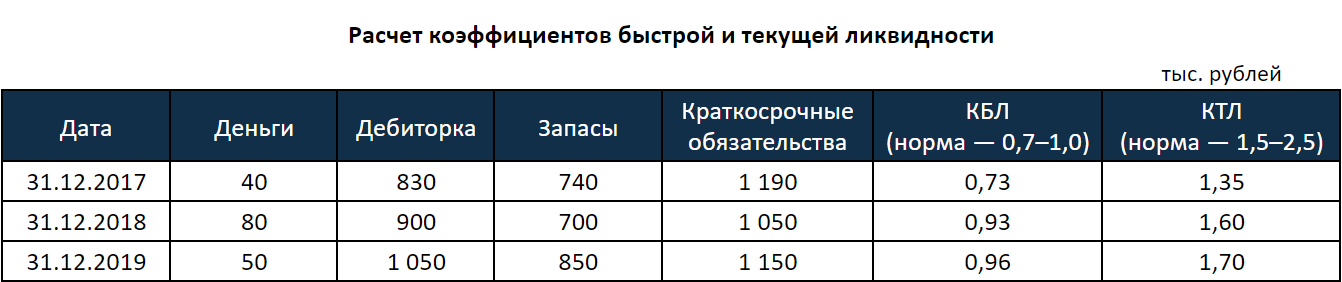
Оба показателя находятся в пределах нормы и растут. Значит, платежеспособность контрагента в ближайшей перспективе не вызывает опасений
Также у вас должны быть правила, по которым определяется размер отсрочки платежа. Например, вы можете установить величину отсрочки в зависимости от периода, который вы работали с этим контрагентом без проблем:
- До полугода — отсрочка не предоставляется.
- От полугода до года — допускается отсрочка до 30% суммы отгрузки.
- От года до двух — до 50% суммы.
- Свыше двух лет — более 50% суммы.
Продумайте шаги работы с должниками
Текущий контроль задолженности должны проводить менеджеры, которые отвечают за конкретных контрагентов. Если возникла просрочка, работайте по следующему алгоритму:
- Напомните о задолженности по телефону.
- Направьте письменное напоминание.
- Направьте предарбитражное письмо.
- Обратитесь в суд.
Первые два пункта выполняет менеджер, который работает с этим контрагентом. Если же обычные напоминания не действуют, то подключайте юриста. В небольших компаниях часто нет штатного юриста, поэтому работой с просрочкой занимается сам руководитель или главбух.
Спишите невзысканные долги
Если долг не удалось взыскать, его можно списать. Также часто списывают незначительные долги, ради которых нет смысла обращаться в суд. Но для этого должно выполняться одно из условий (п. 2 ст. 266 НК РФ):
- Истек срок исковой давности. В общем случае это три года, но срок может быть прерван, например если контрагент признает долг (ст. 203 ГК РФ).
- Организация-должник ликвидирована или физическое лицо признано банкротом.
- Долг признан безнадежным на основании акта государственного органа или постановления судебного пристава.
Во всех подобных случаях вы можете списать дебиторскую задолженность на затраты и уменьшить налог на прибыль.
Но если вы работаете на «упрощенке», то уменьшить налог за счет безнадежной дебиторки нельзя. Списание долгов не включено в перечень расходов, которые можно учитывать при расчете УСН (письмо Минфина РФ от 13.11.2007 № 03-11-04/2/274).
Вывод: кратко о том, как работать с дебиторской задолженностью
Чтобы избежать финансовых проблем, регулярно контролируйте и анализируйте свою дебиторскую задолженность. Старайтесь сократить саму дебиторку и период ее оборачиваемости.
Предоставляйте отсрочки платежа только проверенным контрагентам. Если просрочка по оплате все-таки возникла, используйте все средства для взыскания долгов, вплоть до обращения в суд.
Если все средства для взыскания исчерпаны, спишите долг с учетом требований закона. Это даст вам возможность снизить налог на прибыль, если вы работаете не на УСН.
- О банке
- Реквизиты
- Тарифы и документы
- Вакансии
- Раскрытие информации
- Финансовым организациям
- English
- Контакты
© 1995–2021, ПАО БАНК «СИАБ». Базовая лицензия №3245 от 10.12.2019.
196 084, г. Санкт-Петербург, Черниговская ул.,
д.8, лит. А, пом. 1-Н