Премирование сотрудников: как оформлять и облагать налогами
По Трудовому кодексу премия — это выплата стимулирующего характера, она мотивирует людей работать качественнее.
Премия может быть частью зарплаты или выплачиваться при определенных случаях, например, в связи с профессиональным праздником.
В зависимости от этого применяют разные правила оформления и налогообложения выплаты.
Виды премирования работников
Премии бывают двух видов:
Премия производственного характера входит в систему оплаты труда, ее выплачивают регулярно, например, ежемесячно. Размер премии зависит от конкретных показателей и условий премирования.
Премия непроизводственного характера не относится к оплате труда. Ее выплачивают разово, независимо от экономического результата труда работника.
Условия выплаты премий прописывают в локальном акте, коллективном или трудовом договоре.
Положение о премировании работников
Положение о премировании работников — это акт, издаваемый организацией, в котором прописывается все, что касается премий:
должности, которым положена премия,
условия премирования: показатели, результаты,
периодичность выплат — ежемесячно, ежеквартально, ежегодно,
размер премии: шкала, процент, твердая сумма. Может быть указан максимальный размер премии,
основания для снижения премии. Например, за опоздания на работу.
В Положении о премировании можно перечислить и события, при наступлении которых работодатель будет выплачивать премии. Например, в связи с достижением работником юбилейных возрастов — 50, 60, 70 лет.
Премия на юбилей считается производственной, хотя с производством она прямо не связана.
Логика такова: раз вознаграждение прописано в документе, оно влияет на эффективность работника. При трудоустройстве и во время работы он может рассчитывать на эту премию.
Тоже самое касается премий на дни рождения организации, профессиональные праздники.
Как выплачивать премию
Организация сама определяет, как контролировать, что сотрудник выполняет условия премирования. Это может быть, например, отчет о продажах, служебная записка, размер выручки за период.
Согласно положению о премировании при обслуживании от 100 до 150 клиентов в месяц работнику полагается премия 5000 ₽, при обслуживании 151-200 клиентов — 10 000 ₽, при обслуживании 201 и больше клиентов — 15 000 ₽.
Мастер Леонова обслужила 130 клиентов, то есть она вправе получить премию 5000 ₽. Чтобы получить ее, Леонова должна подготовить отчет о продажах, предоставить руководителю журнал учета клиентов.
Если в организации несколько структурных подразделений, часто показатели для премирования контролируют начальники отделов. Они же отправляют служебные записки руководителю или другие документы, обосновывающие выплату премии.
На основании этих документов работодатель издает приказ о премировании. Форму приказа можно использовать унифицированную № Т-11, либо разработать свою.
Когда премия считается непроизводственной
Премия будет считаться непроизводственной, если:
ее выдали за событие, не связанное с трудовой деятельностью работника,
об этом виде премирования не сказано в локальном акте организации, коллективном/трудовом договоре.
Страховыми взносами непроизводственная премия не облагается, но НДФЛ удержать с нее нужно.
Премия за трудовые заслуги
Премию за особые заслуги или выполнение важного задания дают людям, работающим в правоохранительных органах или военных организациях.
Работающим по «гражданским» специальностям могут выплатить поощрительную премию за трудовые заслуги. Например, за предложение и внедрение удачной технологии продаж или производства.
Кроме того, в рамках поощрения таких людей могут представить к званию лучшего по профессии, им могут объявить благодарность, вручить грамоту или ценный подарок.
Запись о выплате премии в качества поощрения за трудовые заслуги должна быть внесена в трудовую книжку (п. 24 постановления Правительства РФ «О трудовых книжках» от 16.04.2003 № 225).
Выплата премии — это право или обязанность работодателя?
Выплата премии может быть как правом работодателя, так и его обязанностью. Это зависит от формулировок в трудовом договоре и локальных актах.
Если в документах нет условий выплаты премий, то давать ее работнику или не давать, будет решать работодатель.
Если в трудовом договоре или Положении о премировании не сказано, что премия гарантирована или, что она — часть зарплаты, работодатель выплачивать ее не обязан.
Если в трудовом договоре сказано, что заработная плата — это оклад + премия, и в документах заданы условия выплаты премии, то ее выплата становится обязанностью работодателя. Конечно, если работник выполнил перечисленные условия.
Работодатель, не выполнивший обязанности по выплате премии, может быть привлечен к ответственности по ст. 5.27 КоАП.
Курс молодого работодателя
Начните работать с сотрудниками за 11 уроков
Как лишить премии работника
Роструд разъяснил, что лишение или снижение премиальных выплат — это прерогатива работодателя. Он не обязан выплачивать ее ежемесячно, но должен соблюдать порядок и условия выплаты, которые сам же и установил.
Поэтому премию можно снижать или лишать её, если:
она входит в часть зарплаты,
основания депремирования прописаны в локальном акте, где содержатся условия выплаты премии. Например, часто пишут, что премии не выплачивают при наличии убытка по итогам месяца / квартала / года.
Работодателю, решившему выплатить премию в меньшем размере, ссылаться на локальные акты не нужно.
Нужно ли платить премии увольняющимся работникам
Годовую премию, если она входит в систему оплаты труда и предусмотрена локальным актом, работодатель должен выплатить всем работникам, в том числе уволившимся до окончания года.
Иначе это будет дискриминацией по сравнению с другими работниками организации. Такой вывод подтверждается судебной практикой.
Уволенному работнику премия положена пропорционально отработанному времени.
Премирование работников: правила оформления
Ст. 191 Трудового кодекса предусматривает, что за добросовестное исполнение трудовых обязанностей работодатель может поощрять своих работников. Как в этом случае все правильно оформить?
О том, какие премии выплачиваются в компании, работник должен узнать при приеме на работу. Причем это касается не только производственных премий, которые могут быть положены за выполнение каких-то обязательств, но и разовых премий — к свадьбе, рождению ребенка, окончанию вуза и другим событиям.
В ст. 68 ТК РФ говорится, что до подписания трудового договора работодатель обязан ознакомить работника под роспись с Правилами внутреннего распорядка, иными локальными нормативными актами, непосредственно связанными с его трудовой деятельностью, коллективным договором, в котором, помимо всего прочего, может содержаться информация и о премировании.
Если компания заключает с работником договор ГПХ, то есть нанимает его как исполнителя, который выполняет обязанности по договору возмездного оказания услуг, то ни о какой премии речи быть не может. Поэтому, если при заключении договора ГПХ работодатель использует слово «премия», он сильно рискует — такой договор может быть переквалифицирован в трудовой. Поощрить человека, с которым заключен договор ГПХ, работодатель может, написав об изменении цены по договору.
Работник должен знать, как считается премия и что ему необходимо сделать, чтобы ее получить. Это важно, поскольку в ст. 252 НК РФ сказано, что все начисления принимаются в качестве расходов в том случае, если они отражены в трудовых и (или) коллективных договорах.
Работодатель должен отразить премирование одним из способов:
- непосредственно в трудовом договоре;
- сделать в трудовом договоре отсылку на коллективный договор, где говорится о премировании;
- сделать в трудовом договоре отсылку к Положению о премировании;
- написать в трудовом договоре, что нужно смотреть коллективный договор, а в коллективном договоре сделать отсылку к Положению о премировании.
В любом случае действует один принцип: взяв в руки коллективный договор, мы должны через Положение о премировании или через коллективный договор выйти на порядок начисления премий.
Иногда организация прописывает в трудовом договоре, что премия начисляется по решению руководителя. Однако этот вариант — рискованный, и он не является гарантией того, что налоговый эксперт лояльно отнесется к такой формулировке.
Виды премий
Можно выделить два вида премий:
1. Премии, которые предусмотрены системой оплаты труда на основании конкретных показателей и условий премирования, разработанных в компании.
Такие премии — часть материальной мотивации работников, они обладают стимулирующим характером. Выплачиваются с периодичностью (ежемесячная, годовая, квартальная и др.) и обычно устанавливаются в определенном размере.
2. Разовые премии, которые не входят в систему оплаты труда.
Выплачиваются сотруднику за определенные достижения, многолетнюю добросовестную работу, выполнение срочного и важного задания или к знаменательным событиям (например, к юбилеям и профессиональным праздникам).
Выплата разовой премии осуществляется по одностороннему усмотрению работодателя. Основанием является Приказ руководителя.
Удобное и безошибочное ведение кадрового учета в веб-сервисе
Приказ на премию
Приказ руководителя оформляется по унифицированным формам, утвержденным Постановлением Госкомстата РФ от 05.01.2004 № 1: Форма Т-11 или Форма Т-11А (для премирования группы работников).
В Указаниях по применению и заполнению форм говорится, что Форма Т-11 и Форма Т-11А:
- применяются для оформления и учета поощрений за успехи в работе;
- составляются на основании представления руководителя структурного подразделения организации, в котором работает сотрудник;
- подписываются руководителем или уполномоченным лицом;
- объявляются работнику под расписку.
На основании приказа вносится запись в личную карточку работника (Форма Т-2 или Форма Т-2ГС (МС)) и его трудовую книжку.
При оформлении всех видов поощрений, кроме денежных вознаграждений (премий), допускается исключение из Формы Т-11 реквизита «в сумме ______ руб. _____ коп».
При заполнении Формы Т-11 указываются ФИО, структурное подразделение, вид поощрения (благодарность, ценный подарок, премия и т.д.). Если речь идет о материальной помощи и ценных подарках как элементах премирования, то, согласно п. 28 ст. 217 НК РФ, НДФЛ не исчисляется, если материальная помощь не достигла 4 000 руб. в год, а если достигла, то НДФЛ начисляется только с превышения и отдельно льготируется, тоже в размере 4 000 руб., нарастающем с начала года, подарок.
Арбитражная практика показывает, что подарок — это не деньги, а вещь. Тем не менее иногда налоговая расценивает как подарок и деньги. Поэтому нужно быть готовыми к неоднозначному подходу налоговой к подобным ситуациям.
Алгоритм премирования сотрудников
Если с работником заключается трудовой договор, то нужно учитывать несколько важных деталей. Согласно ст. 57 ТК РФ, условия оплаты труда, в том числе надбавки, доплаты и поощрительные выплаты, являются обязательными для включения в трудовой договор.
Трудовой договор должен ясно давать понять, при каких условиях и в каком размере будет выплачиваться премия.
Правильно обозначить в трудовом договоре условия о премировании можно следующими способами:
- Указать премию в трудовом договоре.
Такой вариант используется редко, так как не дает возможности при необходимости изменить текст трудового договора. Работодатель может это сделать только в том случае, если точно будет уверен в готовности работника подписать измененный вариант.
Если работодатель все же принимает решение включить премию в трудовой договор, то он должен указать ее размер: сумму или порядок ее определения — формулу. Это может быть сумма, которая умножается на определенные коэффициенты, зависящие от того, какие работы выполняются сотрудником, где он работает (допустим, на Крайнем Севере).
Если премия прописана в трудовом договоре, то не выплатить её компания не имеет право. В противном случае работник может обратиться в суд.
- Прописать в трудовом договоре, что премии выплачиваются в соответствии с коллективным договором.
При этом в коллективном договоре указывается, кто, как и за что премируется. Однако внести изменения в коллективный договор еще сложнее, чем в трудовой договор. Поэтому большинство организаций выбирают третий вариант.
- Разработать Положение о премировании.
Документ удобен тем, что не является двусторонним и подписывается одним лицом. Но в трудовом договоре обязательно должна быть ссылка на Положение.
Положение о премировании
Положение о премировании пишется на всю организацию, соответственно, распространяется на всех работников. При этом в одной организации может быть несколько Положений о премировании. Так, например, можно разработать документ для каждого филиала компании.
Содержание Положения о премировании:
- общие положения (кто имеет право на получение премий, по каким правилам они распределяются и др.);
- источники премирования (если премии выплачиваются за счет средств специального назначения или целевых поступлений, то указывать источники премирования необходимо, так как такие премии не учитываются в расходах для целей исчисления налога на прибыль (п. 22 ст. 270 НК РФ);
- показатели премирования;
- круг премируемых лиц (бухгалтерия, отдел сбыта, филиал в Самаре, ремонтное подразделение и др.);
- периодичность премирования (у разных кругов премируемых лиц могут быть разные периоды начисления премии — ежемесячные, ежеквартальные и т.д.);
- сумма премии или процент;
- условия снижения и невыплаты премии (опоздание, невыполнение должностной инструкции, нарушение техники безопасности и др.).
Иногда в Положении о премировании пишется основание для депремирования. Однако, чтобы у трудовой инспекции не возникало лишних вопросов, лучше избегать слова «депремирование», а использовать термины «повышающий коэффициент» и «понижающий коэффициент».
Лишение премии за нарушение дисциплины
В Информации Роструда от 10.12.2018 уточняется, что при начислении премии работодатель вправе установить условия ее полного лишения или снижения ее размера. Одним из таких условий может быть дисциплинарный проступок.
«Установление критериев для лишения премии или снижения ее размера относится к компетенции работодателя, за исключением случаев, когда, например, условия премирования определены в соглашении», — разъясняет Роструд.
В то же время суд может взыскать невыплаченную премию, если будет доказано, что к дисциплинарной ответственности работник привлечен незаконно.
Как учитываются премии при расчете среднего заработка
Расчет среднего заработка определяется ст. 139 ТК РФ и Постановление Правительства от 24.12.2007 № 922. Этот вопрос, в частности, детализируется в п. 15 Постановления.
Постановление определяет не больничные, а отпускные и командировочные, поскольку во время командировок начисляется средняя заработная плата. Поэтому п. 15 пункт относится к этим двум случаям.
В п. 15 сказано, что при определении среднего заработка учитываются:
- ежемесячные премии, фактически начисленные в расчетном периоде, но не более одной выплаты за каждый показатель за каждый месяц расчетного периода
Если в расчетном периоде было начислено несколько премий за один показатель, то включается какая-то одна премия. Допустим, у менеджеров по продажам в зависимости от продаж начисляются три премии: 1 % с объема продаж, 0,5 % от продаж как поощрение особо успешных менеджеров и 5 % от продаж из фонда премирования. Соответственно, в данном случае будет включаться в расчет только одна премия, так как все перечисленные премии выплачиваются по одному и тому же основанию.
Если у вас одна премия начисляется за продажи, а вторая — за выход на работу в выходные, тогда включать нужно обе премии, потому что эти выплаты идут по разным показателям.
- премии за период работы, превышающий один месяц (например, квартальные), но не более расчетного периода (одного года)
Такие премии включаются, если были начислены за какой-то период больше месяца, но не больше расчетного периода. Включаются по одной за каждый показатель (например, если выплачивалась премия по итогам работы за квартал и еще была премия отдельным сотрудникам за выполнение срочных заданий).
- премии за период больше расчетного
Такие премии включаются в расчет в размере месячной части за каждый показатель за каждый месяц расчетного периода.
Например, это может быть премия по окончании большого проекта, который длился несколько лет. В этом случае за год расчет будет включен в размере 1/3.
- премия по итогам года
Как правило, такая премия начисляется в феврале. В связи с этим нередко возникает вопрос: что делать, если сотрудник уволился в конце января? Нужно ли начислять ему премию в этом случае? Ответ на вопрос содержится во внутренних документах компании. Если в них прописано, что премия выплачивается по итогам года, то работник, отработавший 12 месяцев и уволившийся по окончании года, должен ее получить.
Если же во внутренних документах прописано, что работник, который уволился до начисления премии, не имеет права на нее, то работник не вправе претендовать на выплату. Законодательство по этому вопросу не дает указаний.
Согласно Постановлению № 922, вознаграждение по итогам работы за год, начисленное за предшествующий событию календарный год, учитывается независимо от времени его начисления.
Нужно ли платить годовую премию работнику, уволившемуся в октябре?
В Апелляционном определении Верховного суда Республики Карелия от 25.09.2018 № 33-3344/2018 рассматривается ситуация, когда работодатель, издав приказ о годовой премии, которая выплачивалась с учетом отработанного времени, не внес в списки сотрудника, уволившегося за два месяца до окончания года.
Суд посчитал, что такие действия имеют дискриминационный характер (сотрудника поставили в неравное положение с остальными) и взыскал с компании премию.
Подпишитесь на наш канал в Telegram , чтобы вовремя узнавать о самых важных изменениях для бизнеса.
Не пропустите новые публикации
Подпишитесь на рассылку, и мы поможем вам разобраться в требованиях законодательства, подскажем, что делать в спорных ситуациях, и научим больше зарабатывать.
Премии сотрудникам. Как грамотно оформить и обосновать расходы налоговикам?

Советы практиков, которые помогут избавить премии от подозрений налоговиков.
В соответствии со ст. 129 ТК РФ заработная плата — вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы. Но помимо оклада многие работодатели хотят дополнительно простимулировать своих работников, выплачивая им премии.
Зачастую руководитель не задумывается о структуре и характере данных выплат, что может привести к неблагоприятным последствиям.
Самое главное в определении данной выплаты то, что она начисляется сверх оклада работника.
В соответствии с п. 2 ст. 255 НК РФ премии за производственные результаты, которые выплачиваются сотрудникам, организация вправе отнести к расходам на оплату труда для целей налогообложения прибыли. Однако налоговые последствия некоторых аспектов премий могут стать очень обременительными для компании.
Как разработать и какими документами подкрепить?
1. Предусмотреть данное вознаграждение. Для этого необходимо дополнить положение об оплате труда, трудовые (коллективные) договоры информацией о премировании сотрудников, но желательно издать новый локальный нормативный акт организации, а именно положение о премировании.
2. Необходимо обозначить и закрепить кадровых документах конкретные и дифференцированные показатели премирования. Это необходимо для соблюдения требований п. 1 ст. 252 НК РФ. Важным критерием при разработке положения о премировании является использование реально измеримых показателей. При этом важно избегать неопределенных формулировок.
Таким образом, для учета рассматриваемых премий в целях налогообложения трудовой (коллективный) договор, положение о премировании или иной локальный нормативный акт должны содержать следующие критерии:
- основания для выплаты премии, конкретные измеримые производственные показатели для премирования;
- источники выплаты премии;
- размеры премий и порядок их расчета.
3. Необходимо располагать документами, подтверждающими основание для выплаты премий (п. 1 ст. 252 НК РФ). Такими документами могут служить ходатайство, служебная записка непосредственного руководителя, подкрепленная фактическими показателями работы сотрудника и т.д. Также для документального подтверждения расходов на премирование сотрудников работодатель должен осуществлять данные выплаты на основании приказа (распоряжения) о поощрении работников (форма Т-11, Т-11а или же по форме, разработанной работодателем).
Важным обстоятельством является то, что премия не должна выплачиваться за счет чистой прибыли организации, средств специального назначения или целевых поступлений. Выплаты из этих источников не учитываются для целей налогообложения (п. п. 1, 22 ст. 270 НК РФ).
Сколько и за что платить?
Если количество показателей премирования усложняет расчет конечной суммы премии, можно установить предел премии с градацией от минимального до максимального (сумма ежемесячной премии от 20 до 50% оклада сотрудника).
Также можно составить кризисный лист, в котором будут указаны все критерии премирования. В течении месяца руководитель структурного подразделения будет оценивать эффективность работы сотрудника по 10-бальной шкале, а в конце месяца выставлять итоговые оценки. Однако, в таких случаях не избежать обвинения в субъективизме со стороны оцениваемых сотрудников, что может привести к возникновению неблагоприятной обстановки внутри коллектива.
Отдельного внимания заслуживают критерии премирования по той причине, что именно ввиду их отсутствия, неясности, непрозрачности налоговые органы могут прийти к выводу о необоснованности премиальных выплат, что может привести к доначислениям по налогу на прибыль.
Для работников, которые связаны непосредственно с производством продукции, устанавливаются следующие показатели премирования: выполнение плана выпуска продукции в заданном объеме, минимизация брака.
Для коммерческого отдела важными критериями эффективности работы однозначно служат: выполнение показателей KPI, эффективная работа с текущими клиентами, отсутствие жалоб и претензий по качеству продаваемой продукции и оказываемых услуг со стороны покупателей и заказчиков. Но здесь важно учитывать, что ежемесячное выполнение данных показателей не предусматривает осуществление премиальных выплат, так как они прописаны в качестве функциональных обязанностей в трудовых договорах с сотрудниками коммерческого отдела. Основанием для премирования могут являться исключительно перевыполнение показателей KPI, расширение клиентской базы и т.д.
Здесь важно учитывать, что использование одинаковых критериев премирования для всех структурных подразделений компании не применимо, и они должны устанавливаться исходя из должностных обязанностей отдельно взятого сотрудника.
Действительно, должностные обязанности данных работников напрямую не коррелируют с главной целью организации — максимизацией прибыли.
Однако, это не служит основанием для отказа в премировании данных категорий сотрудников.
В этом случае при разработке критериев премирования, необходимо учитывать должностные обязанности и эффективность их выполнения.
Например, основание для выплаты премии работнику бухгалтерии могут служить:
- усовершенствование методов ведения бухгалтерского учета счет эффективного внедрения и использования нового программного обеспечения;
- своевременная и качественная подготовка отчетности по персонифицированным данным в пенсионный и иные фонды, ФНС и другие контролирующие органы;
- отсутствие замечаний по результатам различных проверок;
- высокие результаты при выполнении сложной внеочередной работы
- высокая скорость при одновременном выполнении различных функций
- соблюдение финансовой дисциплины и т.д.
Что касается отдела информационных технологий, то здесь обосновать расходы работодатель может, прописав в положении о премировании такие критерии, как: внедрение новый технологий с целью повышения информационной безопасности компании, бесперебойную работу инфраструктурного оборудования, высокую скорость устранения неполадок компьютеров и оргтехники, разработку нового программного оборудования для повышения эффективности работы различных структурных подразделений и т.д.
Не рекомендуется использовать такие формулировки, как «за добросовестное отношение к труду» или «за соблюдение норм труда и трудовой дисциплины».
Все ли так просто с премиями руководству?
Напомним, что при назначении премии сотрудникам необходим соответствующий приказ руководителя организации. Но это правило не применяется, когда речь идет о вознаграждении для генерального директора и связано это, прежде всего, с его особым правовым статусом.
В компании, где генеральный директор не является ее единственным учредителем, выплата премии выплата премии не может быть произведена только на основании его приказа (ч. 2 ст. 135, ст. 191 ТК РФ). Это связано с тем, данный вопрос регулируется одновременно трудовым правом и нормами корпоративного законодательства (ч. 2 ст. 145 ТК РФ, п. 4 ст. 40 ФЗ № 14-ФЗ «Об обществах с ограниченной ответственностью»). Поэтому размеры оплаты труда генерального директора, включая надбавки, определяются по соглашению между ним и учредителями, советом директоров (наблюдательным советом) общества и решение о выплате премии выносится на основании протокола общего собрания участников (акционеров) компании, либо на основании решения совета директоров или наблюдательного совета.
В случае наличия трудовых отношений между генеральным директором, одновременно являющимся единственным учредителем, и организацией расходы, связанные с выплатой заработной платы учитываются по общему правилу (п. 1 ст. 255 НК РФ, пп. 6 п. 1 ст. 346.16 НК РФ).
Но важно помнить, чтобы премия была предусмотрена трудовым договором, в противном случае подобные выплаты не уменьшают налогооблагаемую базу по налогу на прибыль (письмо Минфина РФ от 13.10.2015 № 03-03-06/1/58416, п. 21 ст. 270 НК РФ). Критерии для премирования могут быть согласованы совместно с кадровой службой исходя из деятельности предприятия, а решение о выплате в любом случае производится на основании протокола общего собрания участников (акционеров) компании, либо на основании решения совета директоров или наблюдательного совета.
Из этого следует, что генеральный директор организации, одновременно являющийся ее единственным учредителем, не вправе единолично начислять и выплачивать заработную плату, а также осуществлять премиальные выплаты. Следовательно, организация не вправе учесть такие расходы в целях налогообложения (письмо Минфина РФ от 19.02.2015 № 03-11-06/2/7790).
Как обстоит дело с премиями к знаменательным датам?
Важно учитывать, что, по мнению Минфина России, данные выплаты не связаны с производственными результатами и не являются стимулирующими. Поэтому работодатель не вправе учитывать их при исчислении налога на прибыль (письма Минфина России от 22 июля 2016 г. № 03-03-06/1/42954, от 9 июля 2014 г. № 03-03-06/1/33167 и др.).
Резюме
АКЦИЯ НЕДЕЛИ !
На «Клерке» заканчивается набор в группу повышения квалификации по теме «Управленческий учет: от нуля до внедрения». Занятия вот-вот начнутся — 15 декабря.
Всем, кто на этой неделе забронирует место в группе, «Клерк» подарит месяц безлимитных консультаций, чтобы было легче учиться на потоке.
В конце — удостоверение о повышении квалификации (с занесением в ФИС ФРДО). Программа соответствует профстандарту «Бухгалтер».
Покажите директору, на что вы способны. Записаться и получить подарок
Как начислить премию в 1С Бухгалтерия 8.3?
Подробный разбор темы: «Как начислить премию в 1С Бухгалтерия 8.3». Перед тем, как приступить к операции начисления премии в программе, стоит пояснить, что же подразумевает собой премия в 1С.
Премия — это выплата, которая имеет мотивационный характер. Она включена в общую оплату труда на организации. Ее задачей является стимулирование сотрудников на более эффективную и качественную работу.
Разновидности премий и условий их выплат
Существует две разновидности премий:
- Производственные. Они уменьшают налоговую базу на прибыль.
- Непроизводственные. Они относятся к чистой прибыли и выплачиваются за заслуги, которые не связаны с рабочими обязанностями.
Непроизводственные стимулы включают выплаты денежных средств сотрудникам, которые недавно стали пенсионерами или в качестве государственных наград. В эту категорию также входят поощрения к праздничным дням и юбилеям работников.
Поощрения производственного характера могут выдаваться регулярно или разово. Как понятно из названия, регулярные льготы выдаются на регулярной основе, например, раз в месяц или квартал. Периодичность выплат регулируются внутренними местными актами организации и им не нужны особые условия для выплаты премий. При полном соблюдении всех требований работник получает регулярный бонус к доходу.
Регулированием нерегулярных стимулов также могут быть утверждены внутренними локальными актами, но для их получения необходимо достичь особых вершин, достигнуть высоких показателей. Разовые поощрения обычно выдаются отдельным приказом с объяснением причины выплаты бонуса. Их получают за такие достижения, как завершение проекта, развитие высокого стажа в компании, улучшение качества товаров, увеличение продаж, принятие участие в мероприятиях. И за определенные итоги труда, которые превышают норматив.
Для корректного расчета и начисления премии необходимо оформить Положение об оплате труда и премировании. В этом документе следует заполнить все показатели и требования для получения стимулирующих. В этот файл обязательно должны входить следующие уточнения:
- число людей, которым могут быть начислены бонусы;
- виды премий, которые выплачиваются в организации;
- требования и периодичность выплат;
- формулы, расчеты, критерии оценки показателей;
- операция по рассматриванию или оспариванию итогов оценки.
С учетом этого ВЛА и приказа, стимулирующие оплачиваются бухгалтерским отделом.
Как начислить премию в 1С
Чтобы рассчитать, например, ежемесячный бонус в 1С Бухгалтерия 8.3, необходимо перейти в «Зарплата и кадры». Важно помнить, что вознаграждение не рассчитывается в самой системе, а прописана уже рассчитанная сумма.
Если допустим в компания премия начисляется каждый месяц, то программу нужно только добавить такую разновидность бонусов.
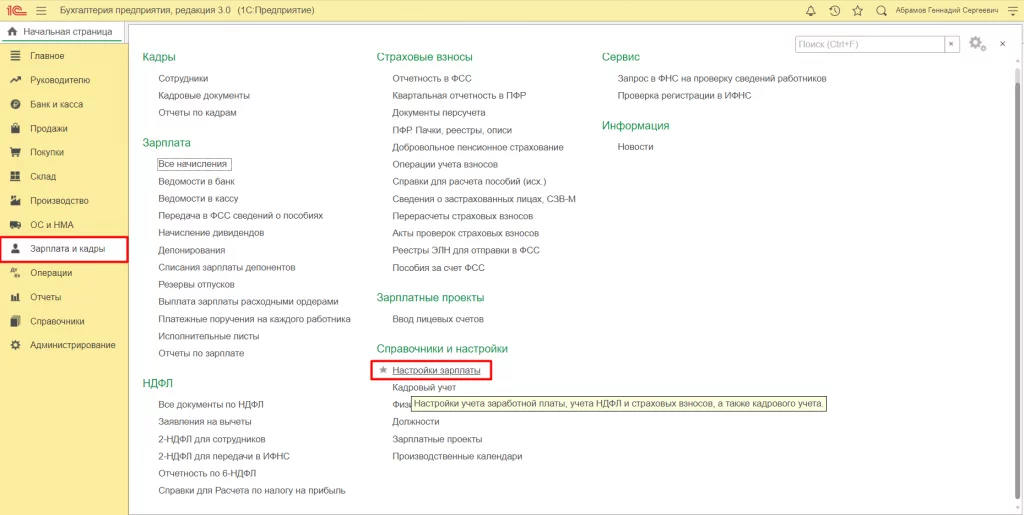
В окне «Зарплата и кадры» в разделе «Справочники и настройки» есть окошко «Настройки зарплаты», в котором нужно нажать на «Расчет зарплаты», а после на «Начисления». В этом разделе легко просмотреть настройки и виды учета в программе.
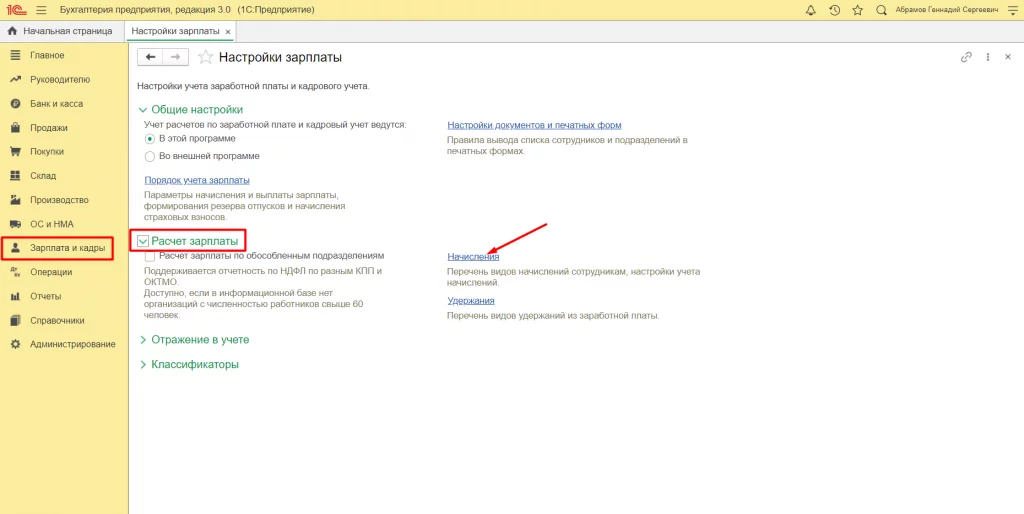
Приведем пример, что нам нужно прописать ежемесячное поощрение сотрудников. Поскольку этот бонус распространяется на всех сотрудников, достаточно оформить его только один раз. Использовать его можно только один раз в месяц при расчете заработной платы.
Для оформления установки нажмите «Создать».
В новом окне необходимо ввести наименование, допустим, «Ежемесячная премия», а после код из букв. Например, «ЕПР». Также следует прописать, что НДФЛ учитывается и является «прочими доходами от трудовой деятельности». Для производственной разновидности премий необходимо кликнуть на код 2002 из нового списка, который появляется при прикосновении к стрелке.
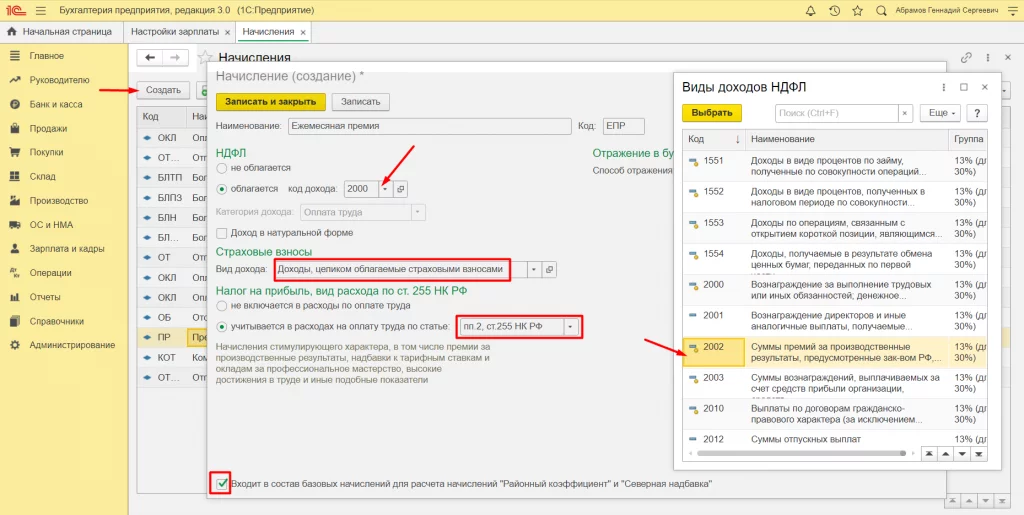
В данном случае рассматриваются денежные выплаты, поэтому галочка около «Доход в натуральной форме» не нужна.
После следует прописать, что все доходы облагаются страховыми взносами. И отметить, что они поступают в расходы на оплату труда в целях подсчета налога на прибыль по ст. 255 НК РФ. Обязательным условием является выбор 2 пункта этой статьи. В этом пункте прописано все о начислениях премий и других стимулирующих.
Важно тщательно рассмотреть способ отражения в системе. Лучше не нажимать на какие-либо показатели, если награды будут распространены на всех сотрудников. Это необходимо в связи с тем, что чаще всего расходы на заработную плату «падают» на счета 25 «Общепроизводственные расходы» или 26 «Общехозяйственные расходы» для административных служащих в организации. На предприятиях, специализирующихся на торговле, используется счет 44. То есть для разных категорий работников будут начисляться стимулирующие, в которые автоматически включается первоначальный счет учета расходов на зарплату.
Однако можно поставить определенный показатель, в котором будет учитываться установленный счет. Поэтому это поле должно быть пустым.
Нажмите на «Записать и закрыть», тогда произойдет создание и активация начисления.
Как установить премию сотруднику в 1С
Ранее уже говорилось о том, что регулярное вознаграждение указывается в ВЛА организации. Премия прописывается в момент, когда создается приказ для принятия сотрудника на работу.
В разделе «Зарплата и кадры» выберите «Кадровые документы» и нажмите на кнопку «Создать», которая откроет окно «Прием на работу».
В этой форме прописывается название организации, подразделения, в котором сотрудник начинает работать. После следует отметить должность работника. Укажите вид занятости, например, главное место работы.
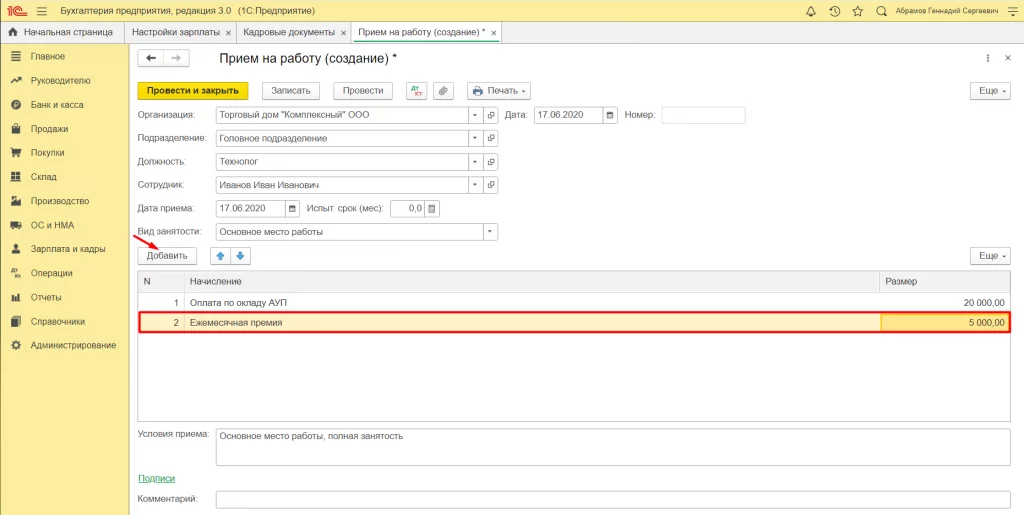
В табличном шаблоне пропишите оклад. Через опцию «Добавить» выберите ЕПР и её объем.
При условии, что ранее такой бонус никто не получал, и он был прописан с новой датой, следует изменить трудовые договоры сотрудников в системе, создать приказ о переводе (смене) персонала, что приведет к документообороту.
Например, сделаем новый кадровый перевод рабочему и оформим указанное вознаграждение в программе. Для этого следует в разделе «Зарплата и кадры» нажать на «Кадровые документы», а после на «Создать», где необходимо кликнуть на «Кадровый перевод».
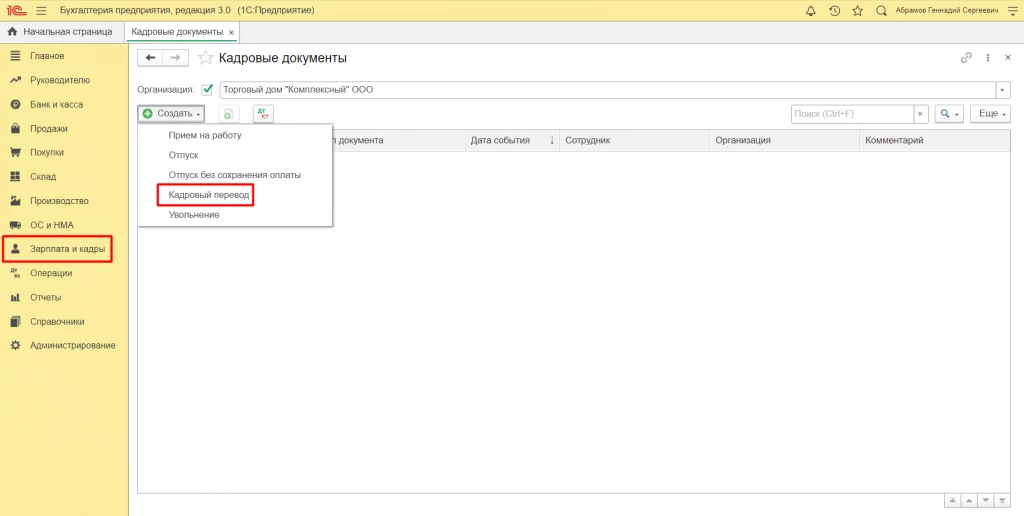
В новом окошке выберите нужного сотрудника, поставьте галку около опции «Изменить начисления».
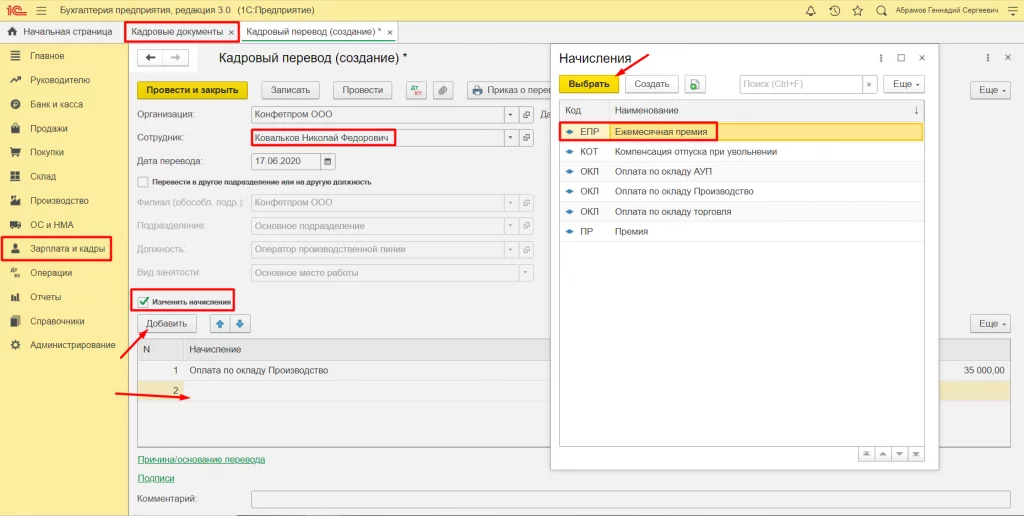
Далее кликните на «Добавить», после чего появится справочник начислений. Затем выделите ЕПР и нажмите на «Выбрать». В табличном шаблоне укажите сумму премии.
Когда вы закончите проведение всех операций, нажмите на «Провести и закрыть».
Теперь зарплата будет рассчитываться с премией.
Как рассчитать зарплату и премию в 1С
Заработная плата и надбавки начисляются в последний день месяца. Стимулирующие рассчитываются отдельным документом за интервал в 1 месяц, а не в системе. Поощрительный бонус может начисляться как отдельно, так и вместе с заработной платой.
В том же разделе необходимо нажать на «Все начисления» и на «Создать», где следует выбрать «Начисление зарплаты».
В новом шаблоне пропишите название организации, месяц расчета. Далее нажмите на «Заполнить», что выведет список всех работников. Затем кликните на «Начислить».
Возьмем, к примеру, учет заработной платы одного сотрудника, получившего кадровый перевод.
Необходимо кликнуть на «Добавить» и выделить нужного работника. В строке начислений будет указан объем зарплаты человека. При нажатии выйдет полное описание: оклад 35000 руб. и ЕРП 10000 руб.
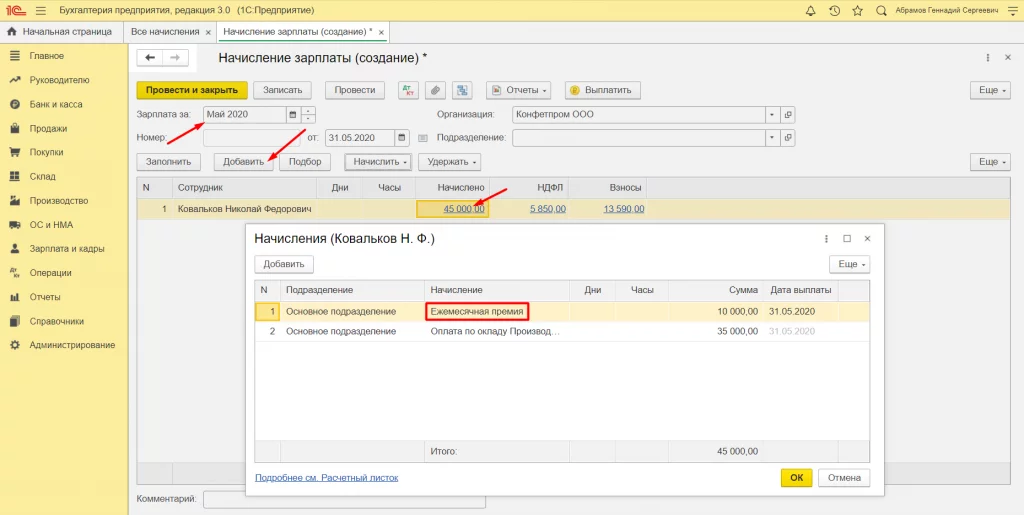
Кликнув на «Расчетный листок», вы сможете открыть документ с соответствующим названием, в котором будет указана точная сумма заработной платы, премий и НДФЛ.
Следовательно, если регулярная премия была оформлена в программе, то ее сумма будет автоматически добавляться к зарплате сотрудника каждый месяц. Однако, если суммы не совпадают, вам придется регистрировать их вручную во время расчета.
В то же время, если вы нажмете на НДФЛ и страховые взносы в таблице, откроется новое окно с их данными, и будет видно, из каких выплат они рассчитываются.
Нажмите на «Провести и закрыть», после процедура будет отражена в бухгалтерских и налоговых регистрах.
Таким алгоритмом действий можно оформить начисление ежемесячного вознаграждения в программе 1С Бухгалтерия 8.3.
Как рассчитать годовую премию в программе
Таким же способом необходимо проверить наличие такого вида вознаграждения как годовая премия в системе. В разделе «Зарплата и кадры» в окне «Справочники и настройки» выберите «Настройки зарплаты» и нажмите «Начисления».
С помощью кнопки «Создать» введите наименование «Годовая премия», «ГПР», оставшиеся формы заполните таким же образом.
В окне кода НДФЛ можно прописать 2000 или в зависимости от разновидности премии. Также важно не забыть кликнуть на галочку о том, что начисляется районный коэффициент и северная надбавка.
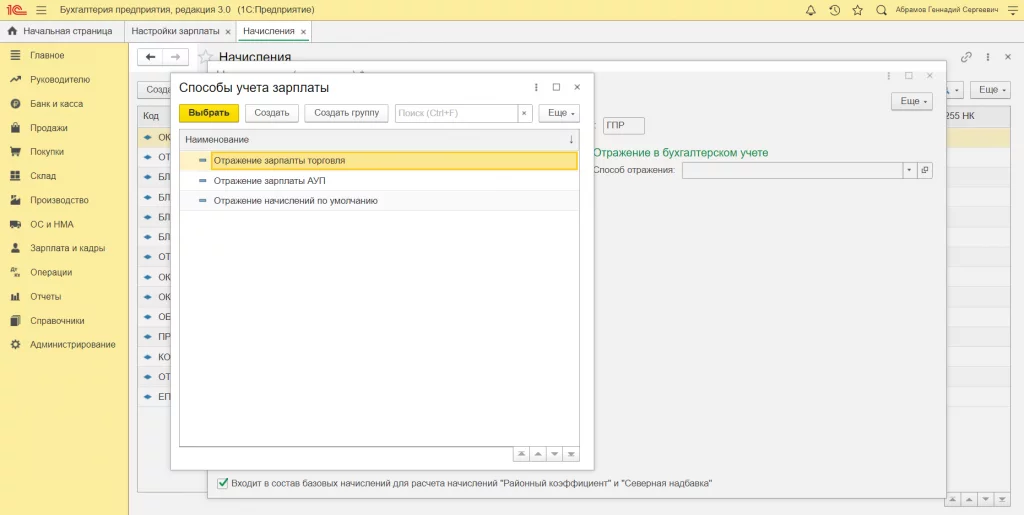
Также следует помнить, что учитывать зарплату следует только в том случае, если премия в годовом порядке устанавливается только для обособленного круга людей, например, торгового отдела. Потому что объем вознаграждения будет падать только на 44 счет. А точнее, на счет, который был выбран первоначально в справочнике Сотрудники.
Когда все формы будут заполнены, необходимо записать и закрыть, с помощью кнопок с таким названием.
Далее мы расскажем о процессе расчета годовой премии и о том, какие проводки создаются в программе.
Годовая премия в 1С
Процесс похож на оформление ежемесячной премии — сначала откройте окно «Начисление зарплаты». Пропишите нужную информацию и нажмите на «Заполнить», чтобы вызвать вывод заработной платы всех работников. После следует выбрать один из двух вариантов.
Если вы собираетесь следовать первому методу, то выделите сотрудника и нажмите «Начислить» и выберите «Годовая премия».
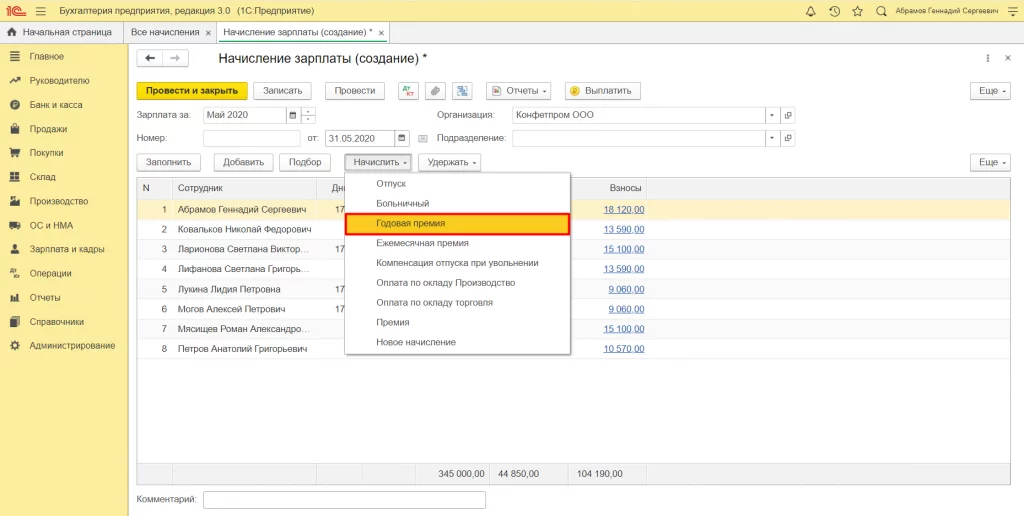
Во втором методе нажмите на сумму зарплаты и в новом окне добавьте ГП с помощью кнопки «Добавить».
Однако в обоих случаях следует ввести сумму вознаграждения самостоятельно. После заполнения формы проведите документ. Нажмите на «Дт Кт», после чего запускаются проводки по данным процедурам.
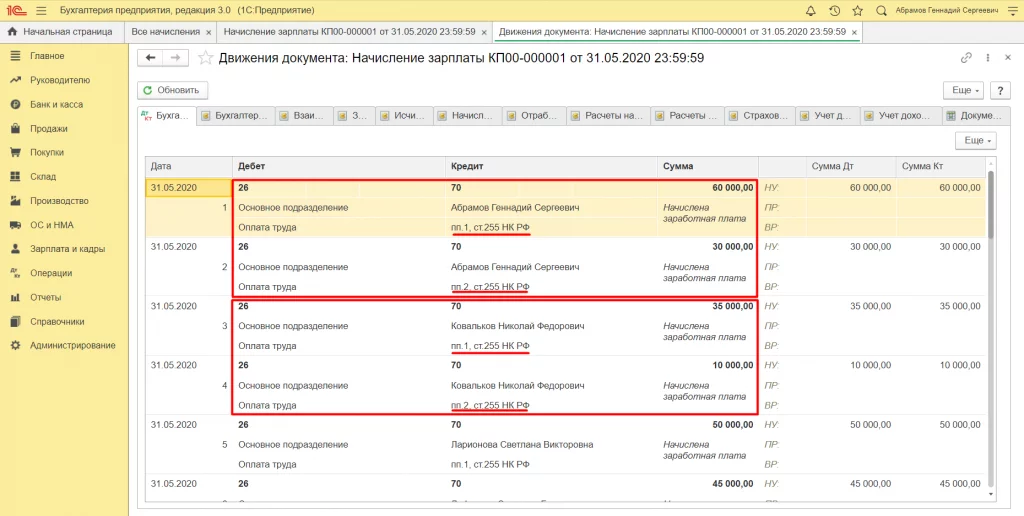
Тут можно увидеть разграниченные суммы зарплаты и годовой, ежеквартальной премии. Рядом на вкладках отражен учет налогов и страховых взносов.
Ранее упоминалось, что при оформлении премий в справочники не следует указывать метод отражения в бухгалтерском учете. Но мы рассмотрим, что произойдет, если этот метод будет использован.
Представим, что при оформлении годового стимулирующего был выбран метод учета «Отражение зарплаты в торговле». Также фирма выбрана та же, что и в верхнем примере.
Введите информацию по одному работнику в расчете заработной платы.
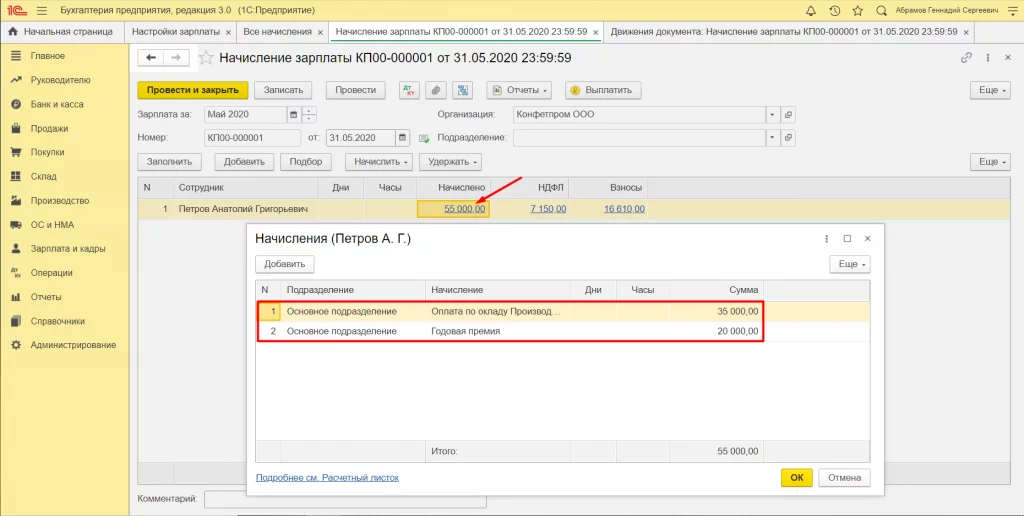
Можно увидеть, что был добавлен оклад и ГП. После проводки файла нажмите «Дт Кт» для просмотра видов проводок, которые были отражены из-за процедуры в учете.
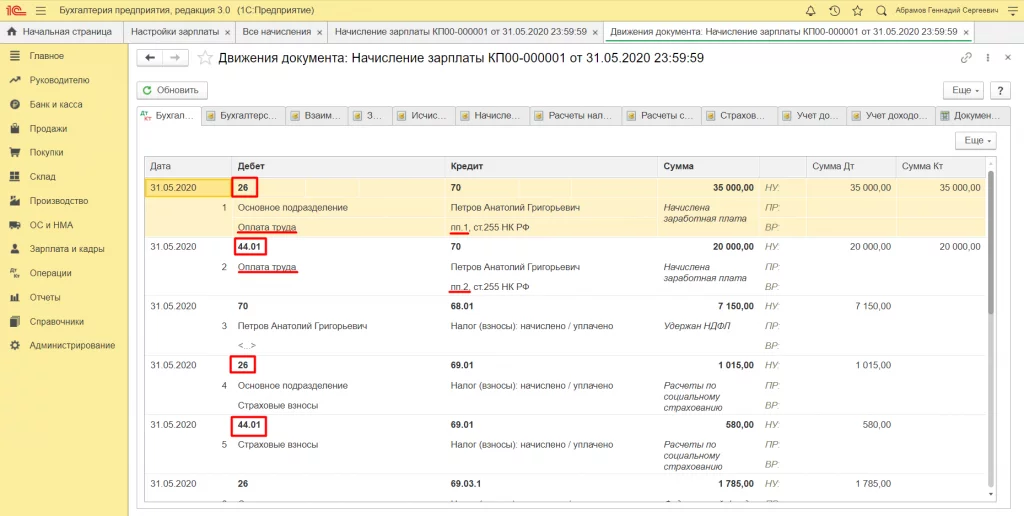
Можно заметить, что оклад поступил на счет 26, а премия упала на счет торговли — 44.01, что некорректно с точки зрения бухгалтерского и налогового учета.
Очень важно запомнить, что при оформлении нового вида вознаграждения и надбавок не следует указывать метод отражения в учете.
Заключение
Из проведенного в статье анализа можно сделать вывод, что для грамотного расчета страхового взноса требуется высокая концентрация и профессионализм со стороны бухгалтерской и кадровой службы. Важно правильно оформить обосновывающие документы для заявок на самые разные производственные и непроизводственные случаи. При начислении заработной платы и премий в 1С необходимо ориентироваться на точность расчетов и внимательный ввод информации.
При возникновении любых вопросов всегда можно обратиться за помощью к специалистам 1С.
Выплата премий работникам: особенности нормативно-правового регулирования и практика
03.05.2019 73485 2 3
Во время проведения ревизионных или аудиторских проверок на предприятиях значительное внимание контролеров уделяется вопросу законности и обоснованности выплат, как осуществляются работникам. Это касается как заработной платы, так и дополнительных выплат, в том числе премий, осуществляются работодателем по своему усмотрению.
Именно поэтому данный вопрос является дискуссионным и коллизионным и по большей части становится чуть ли не основным предметом проверок ревизоров и аудиторов. Особенно такая проблема возникает в бюджетных предприятий.
Общие особенности выплаты премии
Прежде всего, следует отметить, что под премией понимается денежное поощрение работника за высокое качество выполненного задания, однако исключительно по показателям условий оценки этих результатов, определенных учреждением.
Работодателю следует выплачивать премию в том числе с учетом требований действующего законодательства.
Так, в соответствии со ст. 8 Закона Украины «Об оплате труда» условия оплаты труда работников учреждений и организаций, финансируемых из бюджета, определяются Кабинетом Министров Украины, а основным нормативно-правовым документом, регулирующим оплату труда бюджетных работников, есть постановление КМУ «Об оплате труда работников на основе единой тарифной сетки разрядов и коэффициентов по оплате труда работников учреждений, заведений и организаций отдельных галзей бюджетной сферы» от 30.08.2002 года №1298 (далее — Постановление №1298). Следует также заметить, что на основе упомянутого постановления базируются и другие постановления КМУ, уточняющие правила оплаты труда в конкретных сферах деятельности бюджетных учреждений.
Каждый руководитель бюджетных учреждений, заведений и организаций должен помнить, что возможность премировать работников в соответствии с их личным вкладом в общие результаты работы у работодателя существует исключительно в пределах средств, выделенных на оплату труда (п. 4 Постановления №1298).
В свою очередь конкретные условия, порядок и размеры премирования работников руководитель учреждения должен утвердить в Положении о премировании, которое согласовывается с профсоюзным комитетом.
Итак, чтобы начислить и выплатить премию работникам, учреждение самостоятельно разработать положение о премировании с конкретными условиями и положениями, которые учитывают специфику данного учреждения.
Что касается периодичности выплаты премий, то они могут выплачиваться работникам за любой промежуток времени, например, по итогам работы за месяц, квартал, полугодие, год. Если же устанавливается премирование по итогам работы за месяц, то премию выплачивают за выполнение показателей и условий премирования в каком-то определенном месяца и, как правило, начисляют на должностной оклад (ставку) и/или надбавки, которыми работник в месяце начисления премии.
Также размер премии можно определить в процентном отношении к должностному окладу работника, однако если определить конкретную фиксированную сумму, то это не является нарушением.
Что касается размера премии, то она определяется на локальном уровне конкретным работодателем в соответствующем положении или ином нормативном акте, который разрабатывается и утверждается на конкретном предприятии. В свою очередь, в отдельных случаях, для бюджетных учреждений, минимальный размер премии может предусматриваться и в законодательных актах.
За какие же показатели можно премировать работника? Условия премирования работников, определяются в локальных нормативно-правовых актах, является единственным юридическим основанием для начисления премии работнику или коллектива в целом.
Следовательно, неправильно сформулированные условия и показатели премирования или их отсутствие вообще могут привести к тому, что ревизоры признают такую премию незаконной. Поэтому в Положении о премировании должно быть прописано, за какие именно показатели можно премировать работников различных категорий — от руководителя до рабочего.
В основном практика ревизий показывает, что руководители учреждений не всегда премируют работников, руководствуясь условиями и показателями премирования. Бывает и так, что руководитель делит фонд премирования между работниками необоснованно — например, не учитывает занимаемые должности работников, размеры должностных окладов, количество отработанного времени, коэффициент вклада в коллективный результат работы. Как следствие, такие премии ревизоры признают незаконными, а действия работодателя — нарушением.
Чтобы таких ситуаций не допустить, в Положении о премировании целесообразно разделить условия и показатели премирования на:
- основные (то есть показатели и условия, имеют решающее значение для выполнения задач, которые должен выполнить коллектив или отдельный работник)
- дополнительные (показатели и условия премирования должны стимулировать другие, менее значимые аспекты трудовой деятельности).
Как следствие, такие условия позволят руководителю учреждения обосновать ревизорам, почему именно в таком размере насчитали премию конкретному работнику. То есть, если же работник не выполнит основные показатели, он имеет право получить премию по дополнительным показателям (в уменьшенном размере), а если работник перевыполнит основные или дополнительные показатели, размер премии ему можно увеличить.
Подытоживая, следует осознавать, что работники премируются за то, что они качественно и в полном объеме выполняют свои обязанности, которые устанавливаются, в частности, должностными инструкциями и положениями о соответствующих органах. Работодателю нужно также учитывать инициативу каждого работника и его личный вклад в общие результаты работы учреждения.
Как правильно разработать положение о премировании?
По общему правилу, условия и порядок выплаты премий нужно зафиксировать документально.
Так, в ст. 13 КЗоТ указано, что подробную информацию о выплате надбавок или премий надо обязательно указать в коллективном договоре компании. Однако, если такого договора нет или он не зарегистрирован в установленном законодательством порядке, то данная информация определяется в одном из следующих документов:
- отдельном положении, согласованном с первичной профсоюзной организацией;
- одному из разделов положения об оплате труда;
- трудовом договоре или контракте.
При разработке Положения следует обязательно соблюдать нормы и гарантий, предусмотренных законодательством, генеральным и отраслевым соглашением или другими нормативными актами, и избегать (для бюджетных учреждений) включение норм и положений, которые не определены в законодательных актах.
Как правило, такое положение является постоянным документом (то есть его разрабатывают и утверждают один раз, а потом при необходимости вносят в него изменения), впрочем оно может быть и временным (то есть действовать в течение определенного периода времени).
Вопросы разработки и определения содержания Положения, как локального нормативно-правового акта, решается каждым предприятием индивидуально. Однако можно выделить следующие ориентировочные разделы положения, целесообразность включения которых обосновывается законодательством и правилами делопроизводства:
- общие положения;
- условия и порядок премирования — в данном разделе указываются условия выплаты премий для всех категорий работников, ее размеры, определение порядка начисления и уплаты премий и условия и случаи лишения работников премии;
- заключительные положения, где указывается порядок внесения изменений в положения и определяется процедура решения спорных ситуаций.
В том числе в Положении следует прописать информацию о видах и характере стимулирующих выплат, период, за который выплачивается премия (за месяц, квартал, год и т.д.), источники формирования фонда премирования и материального поощрения, определить показатели для начисления и выплаты премий и основания для лишения премий и поощрений.
Кроме этого, необходимо определять также конкретные категории работников, на которых распространяется действие премиальной системы, а также показатели и условия премирования по каждой категории работников. В будущем это поможет избежать проблем с определением стоимостной оценки вклада каждого работника.
Также необходимо указывать в Положении порядок определения вклада каждого работника, а именно, что руководитель учреждения принимает решение о выплате премий на основании служебных записок руководителей структурных подразделений.
Следует также регламентировать в Положении условия и порядок увеличения (уменьшения) размера премии, которое может предоставляться руководителю учреждения в одностороннем порядке или по согласованию с профсоюзным органом. Так, решение об уменьшении размера премий, в том числе и в связи с допущенными работником нарушениями, руководитель учреждения вправе принять единолично, если соответствующим Положением о премировании не предусмотрено иное (такая позиция подтверждается следующими правовыми актами: письмо Минсоцполитики от 01.10.07 года № 700/13/ 84-07 и постановление ВСУ от 15.05.17 года по делу №6-2790цс16).
После того, как Положение будет разработано, его необходимо согласовать с выборным органом первичной профсоюзной организации и ввести в действие приказом руководителя. Позже Положение можно изменить или отменить в порядке, определенном выше.
Премируются работники по решению руководителя учреждения на основании Положения о премировании и приказа. В свою очередь приказ о премировании конкретного работника не требует согласования с профсоюзным комитетом, если иное не предусмотрено в соответствующем локальном Положении. Премия руководителю учреждения насчитывается без согласования с решением органа высшего уровня, однако в соответствии с абз. 5 п. 4 Постановления №1298 для премирования руководителей учреждений отдельных отраслей бюджетной сферы требуется наличие решения органа высшего уровня.
Практические вопросы выплаты премий работникам
Существуют случаи, когда работнику выплачивается премия не в полном объеме. В основном это связано с финансовыми трудностями существования компании, однако очень часто это становится предметом для ревизионной проверки.
В свою очередь, при определенных обстоятельствах такое начисление может быть признано правомерным, например, в случае выплаты премии работникам, отработавшим не полный месяц. Во избежание проблем в подобной ситуации, в Положении о премировании следует прописать нормы следующего содержания:
- если в течение периода, за который выплачивается премия, работник выполнил показатели и полностью отработал рабочее время, премию ему надо выплачивать в полном размере;
- если работник часть периода, за который выплачивается премия, не работал, премию надо выплатить пропорционально отработанному времени.
Когда можно лишить работника премии? Сразу следует отметить, что для предотвращения конфликтных ситуация между руководителем учреждения и работниками, в Положении о премировании следует указывать все возможные случаи, когда работников можно лишить премий.
Необходимо также определить, за которые конкретно нарушения работника могут лишить премии полностью, а за какие — частично. Так, например, если работник нарушает трудовую дисциплину, системачно не выполняет должностные обязанности или опаздывает на работу, то это обычно является основанием для депремирования.
То есть, лишить работника премии, предусмотренной системой оплаты труда, действующей в учреждении, можно только при условии, что соответствующая норма о таком лишении содержится в Положении о премировании.
Если же работнику уменьшили премию или вообще не предоставили, то данные действия следует оформить документально. В частности, руководитель учреждения должен выдать приказ на основании докладной записки руководителя структурного подразделения, где работает работник, которого лишают премии. Это может быть также и другой документ, однако, главное, чтобы он подтвеждал тот факт, что работник совершил конкретное нарушение.
Влияют ли и каким образом финансовые возможности предприятия на законность невыплаты работнику премии или выплаты в мешому размере? Согласно законодательству, премию работникам руководитель бюджетного учреждения должен выплачивать в пределах фонда оплаты труда, утверждающий смету.
В то же время право работников на премию в зависимости от финансовых возможностей учреждения надо сформулировать в Положении о премировании. То есть при отсутствии в Положении такой нормы, оснований для лишения или уменьшения размера премии работников нет. Подтверждает это и п. 8 постановления Пленума ВСУ «О практике применения судами законодательства об оплате труда» от 24.12.99 года №13.
Таким образом, отказать в проведении указанных выплат (премий, доплат, надбавок) через мотив отсутствия средств можно в том случае, когда они обусловлены в Положении или других нормативных актах, регулирующих данный вопрос, наличием определенных средств или финансирования.
Положение о премировании не должно быть только формальным документом, утверждаемым работодателем по определенному шаблону. Данный документ является основой для выплаты премии и иных поощрительных выплат работникам.
Учитывая, что этот вопрос оставлен на усмотрение работодателя, то выплата премий работникам на предприятиях, где отсутствует соответствующее Положения, не представляется возможным или может быть признано незаконным в будущем. В то же время, если руководитель учреждения премирует работников вопреки нормам, которые прописаны в Положении о премировании, то ревизоры могут признать такую премию незаконной.
Несколько ситуаций, которые указывают на ошибочность и/или незаконности действий работодателя. Так, если в Положении о премировании учреждения определено, что премию работникам не выплачивают в первый месяц работы или в месяц увольнения, а руководитель учреждения выплатил, то это считается нарушением. Или, если в коллективном договоре учреждения предусмотрена выплата ежемесячной премии работникам в текущем месяце за предыдущий, а бухгалтер учреждения ежегодно по приказу руководителя выплачивает премию за декабрь в январе, то ревизоры могут признать такую премию незаконной (поскольку это является нарушением норм Бюджетного кодекса — для бюджетных предприятий). Или же если работнику начисляется премия в течение срока действия дисциплинарного взыскания, то такая премия (если относится к мерам поощрения) является незаконным в силу прямого указания закона (ст. 151 КЗоТ).
Должность одна, а оклады разные – законно ли это?
Трудовой кодекс запрещает по-разному оплачивать труд равной ценности. Обнаружили разницу в окладах или наборе доплат и надбавок у себя и коллег при одинаковых квалификации, сложности выполняемой работы, количестве и качестве затраченного труда? Можно ставить вопрос о дискриминации

В январе текущего года Мосгорсуд признал законными решения нижестоящих судов, которые не согласились с работником в том, что действия его работодателя являются дискриминацией в сфере труда. Изначально поводом для обращения работника в суд стало получение им информации о том, что его коллега, занимающий аналогичную должность и выполняющий те же должностные обязанности, получает больший оклад, нежели он. Работник посчитал свои права нарушенными и попытался взыскать разницу в зарплатах за годы работы. Не вышло.
Как современные трудовые споры связаны с изменением советской системы определения заработной платы?
Приведенный в качестве примера трудовой спор уходит своими корнями в советское прошлое. Тогда не использовалось понятие «свобода договора», не принималась во внимание личность работника при установлении ему заработной платы. Размер оплаты труда был связан с квалификационными справочниками и присвоенными работнику разрядами. Так, слесарь-сантехник 2-го разряда не мог получать больше слесаря-сантехника 3-го разряда, а тот – больше слесарей-сантехников 4, 5, 6-го разрядов.
Немного теории: тарифный разряд – это показатель уровня квалификации работника, сложности его труда. Если работник в первый раз устраивался на работу и у него имелся документ об образовании, то тарифный разряд ему присваивался на основании этого документа, так как разряд, указанный в нем, уже был подтвержден государственной квалификационной комиссией образовательного учреждения и результатами квалификационных экзаменов.
С понятием разряда тесно связано понятие тарифной ставки – это минимальный размер денежной выплаты за конкретный объем работы, выполненный работником определенной квалификации.
Таким образом, тарифно-квалификационная система определения заработной платы (ее окладной части) являлась основой формирования системы оплаты труда.
Полагаю, многие скажут, что эта система сохранилась и активно используется до сих пор. Спорить не буду – так и есть. Особенно если речь идет о больших предприятиях, где широко применяется труд так называемого рабочего персонала. Более того, использование этой системы связано с наличием льгот у работников, с пенсионным законодательством.
Именно эклектика переходного периода (а в глобальном смысле – переход от одной экономической системы к другой) является основанием для порождения трудовых споров, подобных приведенному в начале статьи.
Могут ли сегодня быть разными оклады у сотрудников, занимающих одну должность?
Заработная плата работника зависит от его квалификации, сложности выполняемой работы, количества и качества затраченного труда. Запрещается дискриминация при установлении и изменении условий оплаты труда (ст. 132 ТК РФ).
Эти условия зависят от установленной у работодателя системы оплаты труда, которая предусматривает размеры окладов и тарифных ставок (ст. 135 ТК РФ).
Кроме того, работодатель обязан обеспечивать работникам равную оплату за труд равной ценности (ст. 22 ТК РФ).
Совокупность приведенных положений при формальном толковании норм Трудового кодекса позволяет сформулировать следующий вывод: произвольное установление работникам окладов, потому что так договорились при заключении трудовых договоров, невозможно. Произвол в этом вопросе «сломает» систему оплаты труда, предусмотренную ст. 135 ТК РФ.
Позиция Минтруда сводится к тому же: «Зарплата сотрудников зависит только от квалификации сотрудника, сложности работы и качества труда. Об этом сказано в ч. 1 ст. 132 ТК РФ. Поэтому работодатель обязан устанавливать одинаковые оклады для работников на одной должности. Даже если сотрудник проходит испытательный срок» (Письмо Минтруда от 25 октября 2017 г. № 14-1/В-953).
Обратите внимание на последний тезис: «Даже если сотрудник проходит испытательный срок». Именно это правило чаще всего нарушают работодатели, определяя оклад на испытательном сроке в размере меньшем, чем после его прохождения. Причем некоторые работодатели считают это законным и не стесняются включать условие об увеличении оклада после испытательного срока в трудовой договор. Так делать нельзя. Норма ст. 132 ТК РФ о дискриминации как раз охватывает такие случаи (подробнее о прохождении испытательного срока и оплате труда в этот период читайте в публикации «Какие опасности для работника таит условие об испытательном сроке»).
Какова позиция судов при рассмотрении вопроса о праве работодателя на самостоятельное определение окладов?
Суды не так категоричны, как Минтруд.
Например, имеются решения судов, которые демонстрируют следующие позиции:
- установление работнику размера заработной платы относится к исключительным полномочиям работодателя;
- принятие необходимых кадровых решений в целях осуществления эффективной экономической деятельности и рационального управления имуществом, установление размера заработной платы относится к исключительной компетенции работодателя и не может рассматриваться как дискриминация в отношении работника;
- статья 132 ТК РФ, запрещающая дискриминацию при установлении и изменении условий оплаты труда, не исключает индивидуального договорного регулирования этих условий.
Между тем следует отметить, что каждое судебное решение имеет свои особенности, поскольку принимается исходя из анализа конкретных обстоятельств. И даже отрицательное для работника решение, которое стало поводом для написания этой статьи, не отрицает норм Трудового кодекса, запрещающих по-разному оплачивать труд равной ценности.
Так, суд отказал работнику, потому что, во-первых, тот согласился с условиями трудового договора и подписал его. Во-вторых, работник не доказал, что он выполнял тот же объем работы, что и его коллега, получавший большую зарплату. В-третьих, по результатам аттестации, проведенной на предприятии, уровень квалификации другого работника был выше, чем уровень истца. Кроме того, график работы истца отличался от графика работы других сотрудников: он выполнял свои обязанности на условиях неполной рабочей недели.
Таким образом, анализ судебной практики показывает, что суды не встают на сторону работодателей без оснований. Но работник не может просто заявить о дискриминации, ему придется доказать свое право на доплату.
Что делать работнику, узнавшему, что его зарплата ниже, чем у коллеги?
1. Следует разобраться, за счет чего формируется разница в оплате. Трудовой кодекс не запрещает работодателю платить разную зарплату сотрудникам, занимающим одинаковые должности, если эта разница – результат премирования или доплат, которые зависят от особенностей работника или результатов его труда. Разные оклады или разный набор доплат и надбавок при одних и тех же показателях – вот где основание ставить вопрос о дискриминации.
Работнику следует проанализировать должностные инструкции (свою и «того парня»), уточнить, не имеет ли коллега более высокий разряд, не проходил ли курсы повышения квалификации. Может быть, он имеет больший опыт работы, а система оплаты труда связывает с опытом дополнительные надбавки?
В качестве базы для сравнения следует держать в голове три позиции: квалификация, сложность выполняемой работы, количество и качество затраченного труда. Если после сравнения по всем трем пунктам выяснится, что работа выполняется наравне, а зарплата разная, – это повод для обращения к работодателю.
2. Обращаться к работодателю следует письменно – в виде запроса. В нем просите дать ответ на вопрос о разнице заработных плат. Поскольку суды при рассмотрении дел обращают внимание на то, заявлял ли работник свое несогласие с этим, то запрос следует зарегистрировать – на своем экземпляре нужно попросить поставить входящий номер и дату. Обратиться очно будет нельзя – направляйте запрос по почте, сохраняя опись вложения в письмо.
3. Если ответ на обращение не устроит или ответа не последует – будет повод обратиться в суд. Обращаться ли до суда к работодателю снова, но уже с требованием об изменении условия трудового договора – решать вам, закон этого не требует.
Нужно иметь в виду, что добиться изменения условия трудового договора об оплате и взыскать денежные средства в виде разницы в зарплатах очень сложно. Ведение такого дела без помощи юриста может резко уменьшить шансы на успех. Поэтому рекомендуется обратиться к специалисту.
И не затягивайте с иском в суд, чтобы не пропустить сроки, которые отводятся на защиту трудовых прав.